உங்கள் அறிவிப்புகள் காலியாக உள்ளன.

    எங்கள் திட்டங்களை பிரவுஸ் செய்து தொடங்க உங்கள் தேர்வுகளை சேர்க்கவும்.

    ஆராயவும் உள்நுழைக
  • translator icon

    மருத்துவக் காப்பீடு

    மருத்துவக் காப்பீடு

    alt

    திட்டங்கள் நாள் ஒன்றுக்கு ₹15 முதல் தொடங்குகின்றன*

    மருத்துவக் காப்பீடு GST-இல்லாததால் மருத்துவ பில்களிலிருந்து உங்களை பாதுகாக்கவும்!

    காப்பீட்டு சிறப்பம்சங்கள்

    இழப்பீடு, தனிநபர் விபத்து, தீவிர நோய் மற்றும் பிற பல காப்பீட்டு திட்டங்களிலிருந்து தேர்ந்தெடுக்கவும்
    • Bullet Icon
    • விரிவான மருத்துவக் காப்பீடு

    அறை வாடகை, மருத்துவரின் கட்டணங்கள், நர்சிங் கட்டணங்கள், அறுவை சிகிச்சை செலவுகள், மருத்துவ பரிசோதனைகள் மற்றும் பிற மருத்துவ தேவைகள் உட்பட பரந்த அளவிலான மருத்துவ செலவுகளுக்கான விரிவான காப்பீடு

    • Bullet Icon
    • தனிநபர் விபத்து காப்பீடு

    விபத்து இறப்பு, இயலாமை, மருத்துவமனை உள்ளிருப்புச் சிகிச்சை, சாகச விளையாட்டுகள் ஆகியவற்றின் விஷயத்தில் நிதி பாதுகாப்பை வழங்குகிறது

    • Bullet Icon
    • சிக்கலான நோய்

    காப்பீடு செய்யப்பட்டவர் புற்றுநோய், மாரடைப்பு, பக்கவாதம் போன்ற தீவிர நோய்களுடன் கண்டறியப்பட்டால் நிதி உதவியை வழங்குகிறது

    • Bullet Icon
    • மருத்துவக் காப்பீட்டு ரைடர்கள்

    உங்கள் அடிப்படை மருத்துவக் காப்பீட்டு கவரேஜை மேம்படுத்த, டெலி-கன்சல்டேஷன், மருத்துவம் அல்லாத நுகர்பொருட்கள் மற்றும் பல் பராமரிப்பு போன்ற நன்மைகளை வழங்கும் ரைடர்களை நீங்கள் வாங்கலாம்

    • Bullet Icon
    • தள்ளுபடிகள்

    ஆன்லைன் தள்ளுபடி, ஃபிட்னஸ் மற்றும் ஆரோக்கிய தள்ளுபடி, குடும்ப உறுப்பினர் தள்ளுபடி மற்றும் மண்டல வாரியான தள்ளுபடியிலிருந்து நன்மை

    • Bullet Icon
    • தடுப்புப் பரிசோதனைகள்

    மருத்துவ பிரச்சனைகளுக்கு முன்னர் இருக்க உங்கள் பாலிசியின் முதல் ஆண்டிலிருந்து தேர்ந்தெடுக்கப்பட்ட திட்டங்களுடன் ஒவ்வொரு ஆண்டும் தடுப்பு மருத்துவ பரிசோதனைகளைப் பெறுங்கள்

    • Bullet Icon
    • குறிப்பு

    *0-20 வயதுக்கு பிரீமியம் ஆண்டுதோறும் ₹5,426 முதல் தொடங்குகிறது, இது நாள் ஒன்றுக்கு சுமார் ₹15

    உள்ளடக்கங்கள்

    என்ன காப்பீடு செய்யப்படுகிறது?
    • Bullet Icon
    • காப்பீட்டு நோக்கம்

    நோய், விபத்துகள் மற்றும் அறுவை சிகிச்சைகள் காரணமாக மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவுகளை உள்ளடக்குகிறது

    • Bullet Icon
    • மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய மற்றும் பிந்தைய செலவுகள்

    உங்கள் தேவைகளுக்கு ஏற்ப நெகிழ்வான தனிப்பயனாக்கல் விருப்பங்களுடன் மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய மற்றும் பிந்தைய செலவுகள் காப்பீடு செய்யப்படுகின்றன

    • Bullet Icon
    • உள்-நோயாளி மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவு

    அறை வாடகை, ICU போன்ற மருத்துவ செலவுகளுக்கான காப்பீடு

    • Bullet Icon
    • மேம்பட்ட சிகிச்சை கட்டணங்கள்

    மேம்பட்ட சிகிச்சை முறைகள் மற்றும் நவீன தொழில்நுட்ப செயல்முறைகளுக்கு உட்படும்போது ஏற்படும் எந்தவொரு மருத்துவச் செலவுகளும் காப்பீடு செய்யப்படுகின்றன

    • Bullet Icon
    • உறுப்பு தானம் செய்பவர்களின் செலவுகள்

    காப்பீடு செய்யப்பட்ட நபர் உறுப்பு தானத்தைப் பெறுபவராக இருந்தால், உறுப்பு அகற்றும் செயல்முறையின்போது உறுப்பு தானம் வழங்குபவரின் உள்நோயாளி சிகிச்சைக்கான மருத்துவச் செலவுகள் காப்பீட்டின் கீழ் ஈடுசெய்யப்படும்

    • Bullet Icon
    • AYUSH மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவு

    நோய் அல்லது உடல் காயத்திற்கான மருத்துவர் ஆலோசனைப்படி ஆயுர்வேதிக், யோகா, யுனானி, சித்தா மற்றும் ஹோமியோபதி (AYUSH) சிகிச்சைக்கான காப்பீடு

    • Bullet Icon
    • மகப்பேறு மற்றும் பிறந்த குழந்தைக்கான பராமரிப்பு

    மகப்பேறு, வாடகைத் தாய் முறை, செயற்கை இனப்பெருக்கத் தொழில்நுட்பங்கள் (ART) தொடர்பான சிக்கல்கள் மற்றும் பச்சிளம் குழந்தைக்கான சிகிச்சை ஆகியவற்றின் போது ஏற்படும் செலவுகளுக்கான காப்பீட்டுப் பாதுகாப்பு

    • Bullet Icon
    • குழந்தை பராமரிப்பு

    பிறந்த குழந்தையின் மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவுகளை உள்ளடக்குவதற்கான கூடுதல் காப்பீட்டுத் தொகை வழங்கப்படுகிறது

    • Bullet Icon
    • வெளிப்புற மருத்துவ உதவி செலவுகள்

    சக்கர நாற்காலி, ஊன்றுகோல், வாக்கர் மற்றும் காது கேட்கும் கருவி போன்ற பொருட்களுக்கான செலவுகளை இது ஈடுசெய்கிறது

    • Bullet Icon
    • ஃப்ளோட்டர் மற்றும் தனிநபர் காப்பீடு தொகை

    ஒரு ஃப்ளோட்டர் திட்டம் அல்லது தனிப்பட்ட திட்டத்தின் விஷயத்தில் தனி காப்பீடு செய்யப்பட்ட தொகை ஆகியவற்றின் கீழ் உங்கள் குடும்ப உறுப்பினர்களுக்கு காப்பீடு செய்வதற்கான விருப்பம்

    • Bullet Icon
    • மேலும் பல காப்பீடுகள்

    தேர்ந்தெடுக்கப்பட்ட திட்டங்களுடன் ஒட்டுமொத்த போனஸ், ஏர்லைன் காப்பீடு, குடும்ப வருகை, புதுப்பித்தல் பிரீமியம் தள்ளுபடி மற்றும் நுகர்பொருட்கள் காப்பீடு போன்ற கூடுதல் காப்பீட்டு விருப்பங்கள் கிடைக்கின்றன

    • Bullet Icon
    • குறிப்பு

    விரிவான விதிமுறைகள் மற்றும் நிபந்தனைகளுக்கு பாலிசி விதிமுறையை படிக்கவும்

    விலக்குகள்

    எவை உள்ளடங்காது?
    • Bullet Icon
    • ஆரம்ப காத்திருப்பு காலம்

    விபத்து காயங்களுக்கான சிகிச்சை தவிர முதல் 30 நாட்களில் ஏற்படும் சிகிச்சை செலவுகள்

    • Bullet Icon
    • முன்பே இருக்கும் நோய்கள்

    நீரிழிவு, ஆஸ்துமா மற்றும் தைராய்டு உள்ளிட்ட ஏற்கனவே உள்ள நோய்களுக்கான சிகிச்சைச் செலவுகள், முன்னரே வரையறுக்கப்பட்ட, 12/ 24/ 36 மாதங்கள் கொண்ட தொடர்ச்சியான காத்திருப்பு காலத்தின் போது

    • Bullet Icon
    • குறிப்பிட்ட நோய்க்கான சிகிச்சை

    ஹெர்னியா, கவுட், எண்டோமெட்ரியோசிஸ் மற்றும் முன் வரையறுக்கப்பட்ட, தொடர்ச்சியான காத்திருப்பு தவணைக்காலம் 12 / 24 / 36 மாதங்கள் உட்பட சில நோய்களுக்கான சிகிச்சையின் போது ஏற்படும் செலவுகள்

    • Bullet Icon
    • மகப்பேறு செலவுகள்

    குறிப்பிட்ட முறையில் விலக்கு அளிக்கப்படாத பட்சத்தில், மகப்பேறு சிகிச்சைக்கான காப்பீட்டுப் பாதுகாப்பு, 12/ 24/ 36 மாதங்கள் கொண்ட முன்-வரையறுக்கப்பட்ட தொடர்ச்சியான காத்திருப்பு காலத்திற்கு உட்பட்டது

    • Bullet Icon
    • மருத்துவ சோதனை மற்றும் மதிப்பீட்டிற்கான செலவுகள்

    தற்போதைய நோய் கண்டறிதல் அல்லது சிகிச்சை தொடர்பான நோய் கண்டறிதல் செயல்முறைகள் மற்றும் மருத்துவ மதிப்பீட்டின் செலவு

    • Bullet Icon
    • டயட்டரி சப்ளிமென்ட்கள் மற்றும் இதர பொருட்கள்

    வைட்டமின்கள், மினரல்கள் மற்றும் ஆர்கானிக் பொருட்கள் உட்பட சிகிச்சையின் ஒரு பகுதியாக சான்றளிக்கப்பட்ட மருத்துவரால் பரிந்துரை இல்லாமல் வாங்கப்பட்ட சப்ளிமெண்ட்களின் செலவு

    • Bullet Icon
    • காஸ்மெட்டிக் அறுவை சிகிச்சை செலவுகள்

    மருத்துவ ரீதியாக அவசியமான சிகிச்சைக்காகவோ அல்லது விபத்து அல்லது தீக்காயத்திற்குப் பிந்தைய மறுசீரமைப்பு சிகிச்சைக்காகவோ அல்லாத தோற்ற மாற்றச் சிகிச்சைகளுக்கான செலவுகள் காப்பீட்டின் கீழ் வழங்கப்படமாட்டாது

    • Bullet Icon
    • சுயமாக ஏற்படுத்தப்பட்ட செயல்களுக்கான சிகிச்சை

    போதைப்பொருள், சட்ட விரோத செயல்கள், ஆபத்தான நடவடிக்கைகள் போன்றவற்றின் விளைவாக தன்னை தானே காயப்படுத்துவதால் ஏற்படும் மருத்துவச் செலவுகள்.

    • Bullet Icon
    • விலக்குகள் மற்றும் கோ-பேமெண்ட்கள்

    நீங்கள் விலக்குகள் அல்லது கோ-பே-ஐ தேர்வு செய்திருந்தால் கோரலின் ஒரு பகுதியை நீங்கள் (பாலிசிதாரர்) ஏற்க வேண்டும்

    • Bullet Icon
    • குறிப்பு

    விரிவான விலக்குகளுக்கு பாலிசி விதிமுறையைப் படிக்கவும்

    கூடுதல் காப்பீடுகள்

    நீங்கள் மேலும் என்ன பெற முடியும்?
    • Bullet Icon
    • சர்வதேச காப்பீடு (அவசரகால பராமரிப்பு மட்டும்)

    அவசரகால பராமரிப்பு ஏற்பட்டால் வெளிநாடுகளில் ஏற்படும் மருத்துவ செலவுகளை உள்ளடக்கும் திட்டங்களை தேர்ந்தெடுக்கவும் (காப்பீடு செய்யப்பட்ட தொகை வரம்பு வரை)

    • Bullet Icon
    • ரெஸ்பெக்ட் ரைடர் (சீனியர் கேர்)

    மூத்த குடிமக்கள் SOS அறிவிப்பு, மருத்துவர் அழைப்பு மற்றும் தேர்ந்தெடுக்கப்பட்ட திட்டங்களுடன் 24/7 ஆம்புலன்ஸ் சேவை போன்ற சேவைகளுடன் அவசர உதவியைப் பெறலாம்

    • Bullet Icon
    • ஹெல்த் பிரைம் ரைடர்

    தேர்ந்தெடுக்கப்பட்ட மருத்துவக் காப்பீட்டு திட்டத்தின்படி நேரடி அல்லது ஆன்லைன் மருத்துவர் ஆலோசனை, பல் மருத்துவம், உணர்ச்சி ஆரோக்கியம், உணவு மற்றும் ஊட்டச்சத்து ஆலோசனைகளுக்கான காப்பீடு

    • Bullet Icon
    • மருத்துவமனை ரொக்க அலவன்ஸ்

    உள்நோயாளி மருத்துவமனை உள்ளிருப்புச் சிகிச்சை ஏற்பட்டால் ஒப்புக்கொள்ளப்பட்ட தினசரி ரொக்க தொகையை செலுத்துகிறது

    • Bullet Icon
    • மருத்துவ செலவு அல்லாத ரைடர்

    சிகிச்சையின் போது பயன்படுத்தப்படும் நுகர்வோர் பொருட்களின் செலவில் (எ.கா., கையுறைகள், சிரிஞ்சுகள், பேண்டேஜ்கள்) குறிப்பிட்ட வரம்பு வரை உள்ளடக்குகிறது

    மருத்துவக் காப்பீடு என்றால் என்ன?

    மருத்துவக் காப்பீடு, மெடிக்கல் இன்சூரன்ஸ் என்றும் அழைக்கப்படுகிறது, நீங்கள் செலுத்தும் பிரீமியத்திற்கு சரியான நேரத்தில் உங்கள் மருத்துவச் செலவுகளை காப்பீடு செய்ய உதவுகிறது.

    காப்பீட்டு ஒழுங்குமுறை மற்றும் மேம்பாட்டு ஆணையம் (IRDAI)-யின் படி, மருத்துவக் காப்பீட்டு பிரீமியம் என்பது உங்கள் பாலிசியை சரியாக வைத்திருக்க காப்பீட்டு வழங்குநருக்கு நீங்கள் செலுத்த வேண்டிய ஒரு நிலையான தொகையாகும். இது வயது, இருப்பிடம், மருத்துவ வரலாறு மற்றும் பல காரணிகளைப் பொறுத்தது.

    இந்தக் காப்பீட்டு பாலிசிகள், அதிகரித்து வரும் மருத்துவப் பணவீக்கத்திற்கு எதிராக நிதிப் பாதுகாப்பை வழங்குகின்றன. மேலும், சொந்தச் செலவில் ஏற்படும் மருத்துவச் செலவுகள் மற்றும் அறுவைச் சிகிச்சைகளின் அதிக செலவிலிருந்து பாதுகாப்பளிப்பதுடன், உங்கள் குடும்பத்தின் மருத்துவ அவசரநிலைகளுக்கு நிதி ரீதியான பாதுகாப்பையும் உறுதிசெய்கின்றன. 

    banner-img

    மருத்துவ காப்பீட்டின் விரைவான கண்ணோட்டம்

    • 1

      மருத்துவச் செலவுகளுக்கு எதிரான நிதி பாதுகாப்பு: மருத்துவமனை உள்ளிருப்புச் சிகிச்சை, சிகிச்சைகள் மற்றும் மருத்துவ அவசரநிலைகளை உள்ளடக்குவதன் மூலம் எதிர்பாராத மருத்துவ செலவுகளை நிர்வகிக்க மருத்துவக் காப்பீடு உதவுகிறது.

    • 2

      பரந்த காப்பீட்டு நன்மைகள்: இந்த திட்டங்கள் ICU செலவுகள், டே-கேர் சிகிச்சைகள், ஆம்புலன்ஸ் சேவைகள், AYUSH சிகிச்சைகள் மற்றும் பலவற்றிற்கு காப்பீட்டை வழங்குகின்றன.

    • 3

      தகுதி வரம்பு: 18 மற்றும் அதற்கு மேற்பட்ட தனிநபர்களுக்கு கிடைக்கும், 90 நாட்களிலிருந்து குழந்தைகளுக்கு கிடைக்கும்.

    • 4

      வரி நன்மைகள்: வருமான வரிச் சட்டம், 2025 பிரிவு 126-யின் கீழ் தகுதியான விலக்குகள் மூலம் வரிக்கு உட்பட்ட வருமானத்தை குறைக்க மருத்துவக் காப்பீட்டு பிரீமியங்கள் உதவும்.

    • 5

      கோரல் செயல்முறை: தேவையான ஆவணங்களை சமர்ப்பிப்பதன் மூலம் கேஷ்லெஸ் அல்லது திருப்பிச் செலுத்தும் விருப்பங்கள் மூலம் கோரல்களை செட்டில் செய்யலாம்.

    • 6

      கருத்தில் கொள்ள வேண்டிய காரணிகள்: சரியான திட்டத்தை தேர்வு செய்ய பிரீமியம், காப்பீடு செய்யப்பட்ட தொகை, நெட்வொர்க் மருத்துவமனைகள், காத்திருப்பு காலங்கள், கிளைம் செட்டில்மென்ட் செயல்முறை, உள்ளடக்கங்கள், விலக்குகள் மற்றும் ஆட்-ஆன் நன்மைகள் போன்ற காரணிகளை மதிப்பீடு செய்யுங்கள்.
    மேலும் படிக்க

    மருத்துவக் காப்பீட்டின் வகைகள் யாவை?

    ‹

    தனிநபர் மருத்துவக் காப்பீடு

    இந்த திட்டம் ஒற்றை நபருக்காக வடிவமைக்கப்பட்டுள்ளது. காப்பீடு செய்யப்பட்ட தொகை முழுமையாக உங்களுக்காக உள்ளது, மருத்துவமனை உள்ளிருப்புச் சிகிச்சை, அறுவை சிகிச்சைகள், டே-கேர் சிகிச்சைகள் மற்றும் பல செலவுகளை உள்ளடக்குகிறது. தனிநபர் மருத்துவக் காப்பீடு பணிபுரியும் தொழில்முறையாளர்கள் அல்லது தங்களுக்கு மட்டுமே காப்பீடு தேவைப்படும் எவருக்கும் சிறப்பாக செயல்படுகிறது.

    திட்டங்களை காண்க மேலும் அறிய

    ஃபேமிலி ஃப்ளோட்டர் மருத்துவக் காப்பீடு

    இந்த வகையான மருத்துவக் காப்பீட்டின் கீழ், நீங்கள் பல உறுப்பினர்களிடையே ஒற்றை காப்பீட்டுத் தொகையை பகிரலாம். குடும்ப மருத்துவக் காப்பீட்டுத் திட்டம் பொதுவாக மிகவும் செலவு குறைந்ததாக செயல்படுகிறது, குறிப்பாக குடும்ப உறுப்பினர்கள் இளம் வயதினராக இருக்கும்போது. பிரீமியம் குடும்பத்தின் மூத்த நபரின் அடிப்படையில் உள்ளது.

    திட்டங்களை காண்க மேலும் அறிய

    மூத்த குடிமக்களுக்கான மருத்துவக் காப்பீடு

    60 வயது மற்றும் அதற்கு மேற்பட்டவர்களுக்காக உருவாக்கப்பட்டது, இந்த திட்டம் பிந்தைய ஆண்டுகளில் அதிகரித்து வரும் மருத்துவ செலவுகளுக்கு உதவுகிறது. மூத்த குடிமக்களுக்கான மருத்துவக் காப்பீடு பொதுவாக அதிக காப்பீட்டு வரம்புகள், முன்பிருந்தே இருக்கும் நோய்களுக்கான காப்பீடு (காத்திருப்பு காலத்திற்கு பிறகு) மற்றும் வழக்கமான மருத்துவ பரிசோதனைகள் ஆகியவற்றை உள்ளடக்குகிறது.

    திட்டங்களை காண்க மேலும் அறிய

    சூப்பர் டாப்-அப் மருத்துவக் காப்பீடு

    டாப்-அப் மருத்துவக் காப்பீடு உங்கள் மருத்துவ பில்கள் ஒரு நிலையான தொகையை (விலக்கு) கடந்தவுடன் காப்பீட்டை வழங்குகிறது.
    உதாரணத்திற்கு,
    உங்கள் விலக்கு ₹5 லட்சம் மற்றும் உங்கள் மருத்துவமனை பில் ₹8 லட்சம் என்றால், சூப்பர் டாப்-அப் செலுத்தக்கூடிய தொகை
    மீதமுள்ள ₹3 லட்சம்.

    திட்டங்களை காண்க மேலும் அறிய

    தீவிர நோய் காப்பீடு

    புற்றுநோய் அல்லது பக்கவாதம் போன்ற ஒரு பெரிய நோய் உங்களுக்கு கண்டறியப்பட்டால்,
    இந்த திட்டம் உங்களுக்கு ஒரு மொத்த தொகையை வழங்குகிறது.
    எங்களது தீவிர நோய் காப்பீடு பாலிசி 12 நோய்களை உள்ளடக்குகிறது.
    நீங்கள் இதை பெறக்கூடிய வயது 1, 2 அல்லது
    3 ஆண்டுகள்.

    திட்டங்களை காண்க மேலும் அறிய

    மகப்பேறு காப்பீடு

    மகப்பேறு மருத்துவக் காப்பீடு
    அதிகரித்து வரும் மருத்துவமனை பில்களுக்கு எதிராக உங்களுக்கு குஷன்கள்,
    சாதாரண செலவுகளை உள்ளடக்குதல்
    மற்றும் C-பிரிவு டெலிவரிகள். முக்கியமானது,
    பல திட்டங்கள் முதல் நாளிலிருந்து உங்கள் பிறந்த குழந்தைக்கும் காப்பீட்டை நீட்டிக்கின்றன,
    தடுப்பூசிகள் உட்பட.

    திட்டங்களை காண்க மேலும் அறிய

    நீங்கள் ஏன் பஜாஜ் ஜெனரல் ஹெல்த் இன்சூரன்ஸை தேர்வு செய்ய வேண்டும்?

    இந்திய காப்பீட்டு சந்தையில் 25 ஆண்டுகளுடன், பஜாஜ் ஜெனரல் இன்சூரன்ஸ் 17 கோடி+ வாடிக்கையாளர்களின் நம்பர் 1 விருப்பமாக உருவாகியுள்ளது.

    • பரந்த நெட்வொர்க் மருத்துவமனைகள்

      இந்தியா முழுவதும் எங்களிடம் 18,400+ எம்பனேல் செய்யப்பட்ட மருத்துவமனைகள் உள்ளன, இது சிறந்த மருத்துவ பராமரிப்பை வழங்குகிறது. எங்கள் மருத்துவக் காப்பீட்டு திட்டங்களை வாங்குவது உங்களுக்காக இந்த மருத்துவமனைகளுக்கான அணுகலை திறக்கிறது.

    • 24/7 அணுகல்

      உங்கள் சந்தேகங்களைத் தீர்க்க எங்களது வாடிக்கையாளர் சேவை 24/7 வேலை செய்கிறது. உங்கள் பாலிசி தொடர்பான ஏதேனும் கேள்விகளைக் கேட்க, எங்களது டோல் ஃப்ரீ எண் 1800-209-5858-இல் எங்களை எப்போது வேண்டுமானாலும் தொடர்பு கொள்ளுங்கள்.

    • ஆன்லைன் தள்ளுபடிகள்

      எங்கள் இணையதளத்திலிருந்து ஆன்லைன் மருத்துவ காப்பீட்டை வாங்கி நீங்கள் செலுத்தும் பிரீமியங்களில் அற்புதமான தள்ளுபடிகளை பெறுங்கள். எங்களை தேர்வு செய்து உங்கள் பணத்தை சேமியுங்கள்!

    • காப்பீடு செய்யப்பட்ட தொகை மீட்பு

      உங்கள் காப்பீட்டுத் தொகையை தீர்ப்பது பற்றி கவலைப்படுகிறீர்களா? பஜாஜ் ஜெனரல் இன்சூரன்ஸின் மருத்துவ காப்பீட்டுடன், உங்கள் காப்பீட்டுத் தொகையை நீங்கள் மீட்டெடுக்கலாம்.

    • விரைவான பாலிசி வழங்கல்

      இந்தியாவில் சிறந்த மருத்துவ காப்பீட்டுடன், நீண்ட வரிசைகளில் செல்வது பற்றி நீங்கள் கவலைப்பட வேண்டியதில்லை. பஜாஜ் ஜெனரல் உடன் உங்கள் இன்பாக்ஸில் உடனடி பாலிசி செயல்படுத்தலை பெறுங்கள்.

    • கேஷ்லெஸ் கிளைம்கள்

      100% டிஜிட்டல், தொந்தரவு இல்லாத மற்றும் விரைவான கோரல் செட்டில்மென்ட் அனுபவத்திற்கு, பஜாஜ் ஜெனரல் இன்சூரன்ஸை தேர்வு செய்யவும்.

    • ஆட்- ஆன்ஸ்

      எங்களிடம் கரு வளர்ச்சி, மருத்துவமல்லாத செலவுகளுக்கான கூடுதல் காப்பீடு, மற்றும் மூத்த குடிமக்களுக்கான பராமரிப்பு கூடுதல் காப்பீடு போன்ற 14 க்கும் மேற்பட்ட ஆட்-ஆன் காப்பீடுகள் உள்ளன.

    • பஜாஜ் ஜெனரல் செயலி

      பஜாஜ் ஜெனரல் செயலியுடன் பல பாலிசிகள், புதுப்பித்தல் காலக்கெடு மற்றும் பாலிசி ஆவணங்களை நிர்வகிப்பது எளிதானது. இன்றே பதிவிறக்கவும்!

    மருத்துவக் காப்பீட்டு திட்டத்தின் உள்ளடக்கங்கள் மற்றும் விலக்குகள்

    • காப்பீட்டு நோக்கம்

      நோய்கள், விபத்துகள் மற்றும் அறுவை சிகிச்சைகளிலிருந்து எழும் மருத்துவமனை செலவுகளை உள்ளடக்குகிறது.

    • மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய மற்றும் பிந்தைய செலவுகள்

      உங்கள் தேவைகளுக்கு ஏற்ப நெகிழ்வான தனிப்பயனாக்கல் விருப்பங்களுடன் மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய மற்றும் பிந்தைய செலவுகளை உள்ளடக்குகிறது.

    • உள்நோயாளி மருத்துவமனை செலவுகள்

      அறை வாடகை மற்றும் ICU கட்டணங்கள் உட்பட உள்-நோயாளி மருத்துவ செலவுகளை உள்ளடக்குகிறது.

    • மேம்பட்ட சிகிச்சை கட்டணங்கள்

      மேம்பட்ட சிகிச்சை முறைகள் மற்றும் நவீன தொழில்நுட்ப செயல்முறைகளுக்கு ஏற்படும் மருத்துவ செலவுகளை உள்ளடக்குகிறது.

    • உறுப்பு தானம் செய்பவர்களின் செலவுகள்

      காப்பீடு செய்யப்பட்ட நபர் உறுப்பு தானத்தைப் பெறுபவராக இருந்தால், உறுப்பு அகற்றும் செயல்முறையின்போது உறுப்பு தானம் வழங்குபவரின் உள்நோயாளி சிகிச்சைக்கான மருத்துவச் செலவுகள் காப்பீட்டின் கீழ் ஈடுசெய்யப்படும்.

    • AYUSH மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவுகள்

      நோய் அல்லது காயத்திற்காக பதிவுசெய்யப்பட்ட மருத்துவ பயிற்சியாளரால் பரிந்துரைக்கப்படும்போது ஆயுர்வேதம், யோகா, யுனானி, சித்தா மற்றும் ஹோமியோபதி (AYUSH)-யின் கீழ் சிகிச்சையை உள்ளடக்குகிறது.

    • மகப்பேறு மற்றும் பிறந்த குழந்தைக்கான பராமரிப்பு

      மகப்பேறு, வாடகைத் தாய் முறை, செயற்கை இனப்பெருக்கத் தொழில்நுட்பங்களால் (ART) ஏற்படும் சிக்கல்கள் மற்றும் பச்சிளம் குழந்தை பராமரிப்பு தொடர்பான செலவுகளை இது உள்ளடக்கியது.

    • குழந்தை பராமரிப்பு

      பிறந்த குழந்தையின் மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவுகளை பூர்த்தி செய்ய கூடுதல் காப்பீட்டுத் தொகையை வழங்குகிறது.

    • வெளிப்புற மருத்துவ உதவி செலவுகள்

      சக்கர நாற்காலிகள், நெருக்கடிகள், வாக்கர் மற்றும் கேட்கும் உதவிகள் போன்ற வெளிப்புற மருத்துவ உதவிகளுக்கான செலவுகளை ஒரு நோய் அல்லது காயத்திற்கு பிறகு உள்ளடக்குகிறது.

    • ஃப்ளோட்டர் மற்றும் தனிநபர் காப்பீடு தொகை

      ஒரு ஃப்ளோட்டர் திட்டம் மூலம் பகிரப்பட்ட காப்பீட்டுத் தொகையின் கீழ் குடும்ப உறுப்பினர்களை உள்ளடக்கும் விருப்பம் அல்லது ஒரு தனிநபர் திட்டத்தின் கீழ் தனி காப்பீடு செய்யப்பட்ட தொகையை வழங்கும் விருப்பம்.

    • மேலும் பல காப்பீடுகள்

      ஒட்டுமொத்த போனஸ், ஏர்லைன் காப்பீடு, குடும்ப வருகை, புதுப்பித்தல் பிரீமியம் தள்ளுபடி, நுகர்வோர் காப்பீடு மற்றும் பல கூடுதல் காப்பீட்டு விருப்பங்கள் தேர்ந்தெடுக்கப்பட்ட திட்டங்களுடன் கிடைக்கின்றன.

    • குறிப்பு: விரிவான விதிமுறைகள் மற்றும் நிபந்தனைகளுக்கு தயவுசெய்து பாலிசி விதிமுறைகளை படிக்கவும்.

    • ஆரம்ப காத்திருப்பு காலம்

      விபத்து காயங்கள் தவிர, பாலிசியின் முதல் 30 நாட்களின் போது ஏற்படும் சிகிச்சை செலவுகள்.
    • முன்பே இருக்கும் நோய்கள்

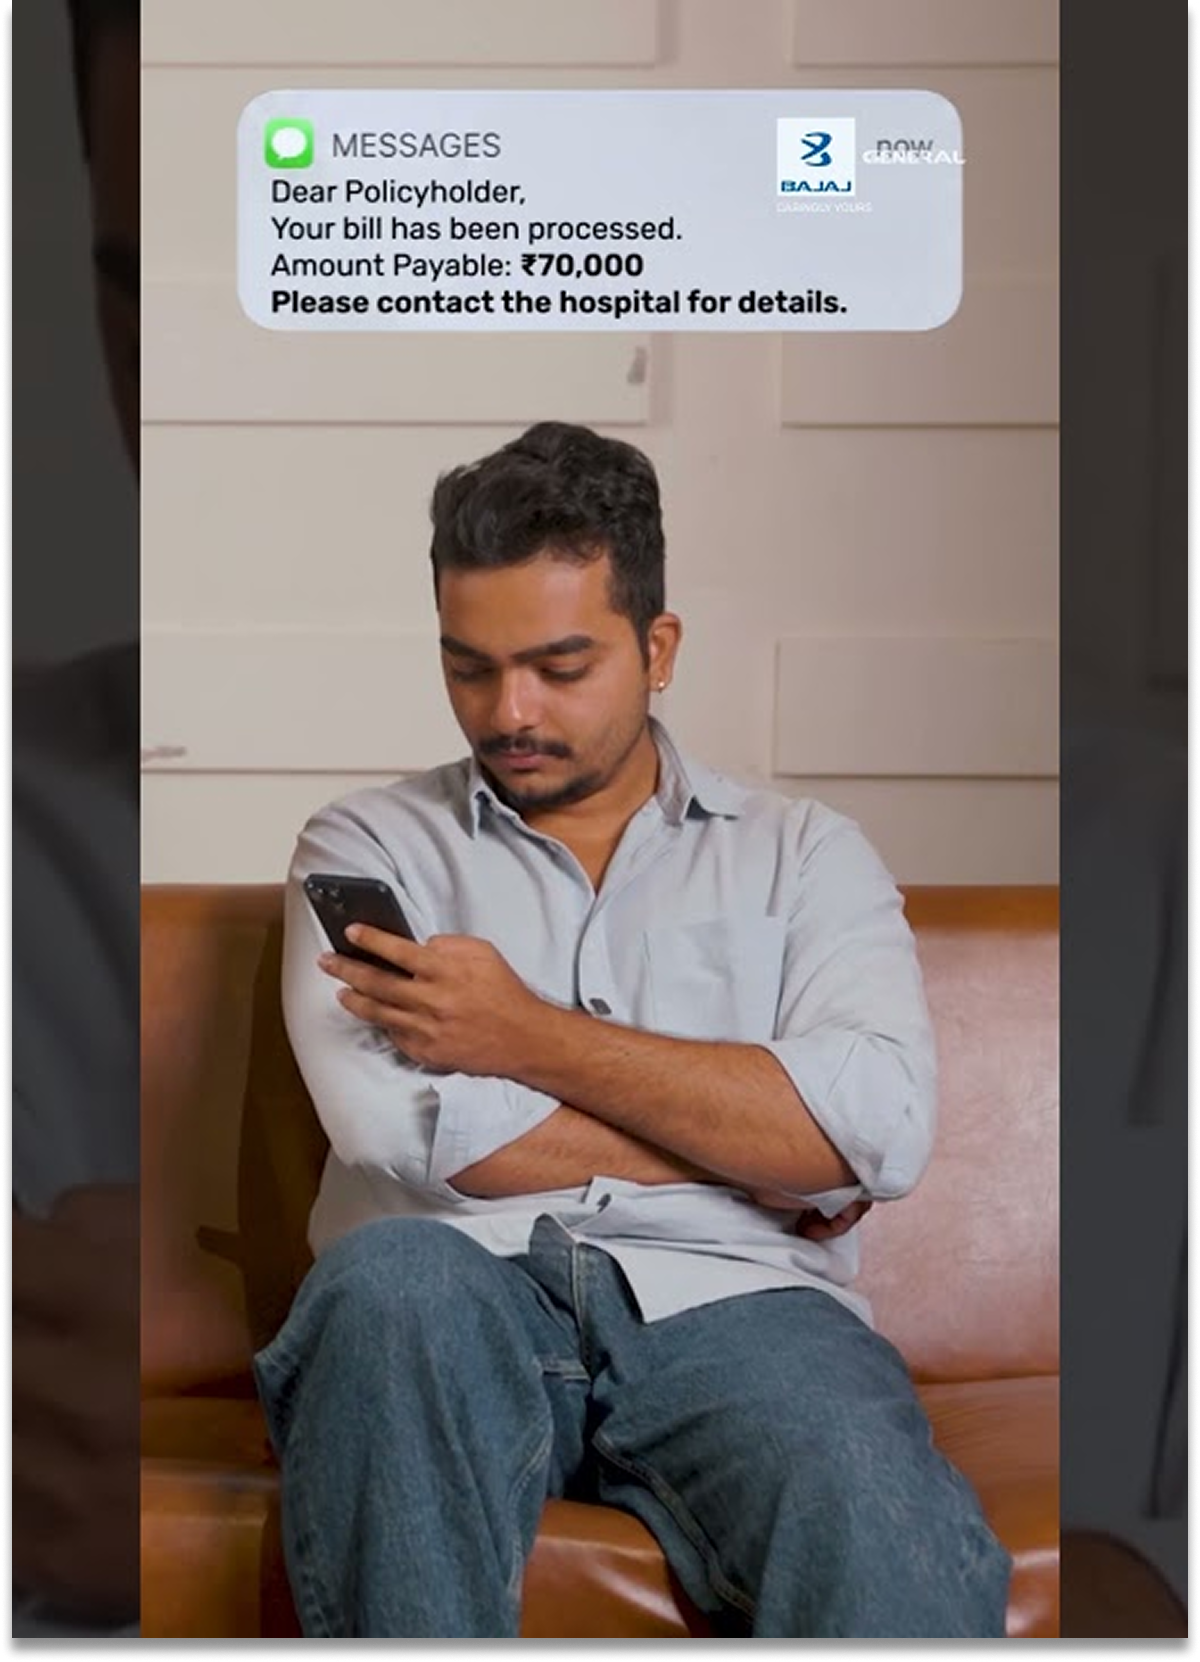
      12/24/36 மாதங்கள் முன்னரே வரையறுக்கப்பட்ட தொடர்ச்சியான காத்திருப்பு காலத்தின் போது, நீரிழிவு, ஆஸ்துமா மற்றும் தைராய்டு உட்பட முன்பிருந்தே இருக்கும் நோய்களுக்கான சிகிச்சை செலவுகள்.
    • குறிப்பிட்ட நோய்க்கான சிகிச்சை

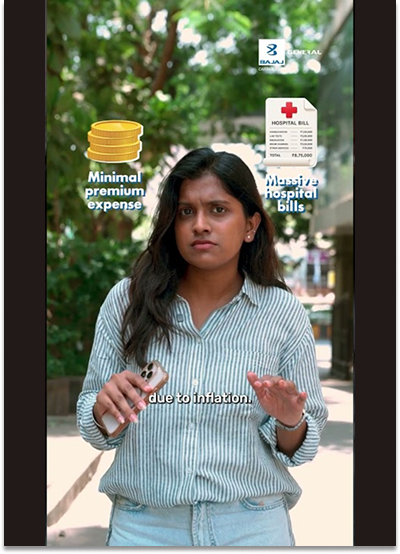
      12/24/36 மாதங்கள் முன்னரே வரையறுக்கப்பட்ட தொடர்ச்சியான காத்திருப்பு காலத்தின் போது ஹெர்னியா, கவுட், எண்டோமெட்ரியோசிஸ் மற்றும் கண்புரை உட்பட குறிப்பிட்ட நோய்களுக்கான சிகிச்சைக்கான செலவுகள்.
    • மகப்பேறு செலவுகள்

      குறிப்பாக தேர்வு செய்யப்படாவிட்டால், 12/24/36 மாதங்கள் முன்னரே வரையறுக்கப்பட்ட தொடர்ச்சியான காத்திருப்பு காலத்தின் போது மகப்பேறு சிகிச்சை செலவுகள்.
    • மருத்துவ சோதனை மற்றும் மதிப்பீட்டிற்கான செலவுகள்

      தற்போதைய நோய் கண்டறிதல் அல்லது சிகிச்சை தொடர்பான நோய் கண்டறிதல் செயல்முறைகள் மற்றும் மருத்துவ மதிப்பீடுகளுக்கான செலவுகள்.

    • டயட்டரி சப்ளிமென்ட்கள் மற்றும் இதர பொருட்கள்

      சிகிச்சையின் ஒரு பகுதியாக சான்றளிக்கப்பட்ட மருத்துவரிடமிருந்து மருந்து இல்லாமல் வாங்கப்பட்ட வைட்டமின்கள், மினரல்கள் மற்றும் பிற உணவு அல்லது ஆர்கானிக் சப்ளிமெண்ட்களின் செலவு.

    • காஸ்மெட்டிக் அறுவை சிகிச்சை செலவுகள்

      விபத்து, தீக்காயங்கள் அல்லது அத்தியாவசிய மருத்துவ சிகிச்சையைத் தொடர்ந்து மறுகட்டமைப்பதற்கு மருத்துவ ரீதியாக தேவைப்படாவிட்டால் காஸ்மெட்டிக் அல்லது அழகியல் சிகிச்சை செலவுகள்.

    • சுயமாக ஏற்படுத்தப்பட்ட செயல்களுக்கான சிகிச்சை

      சுயமாக ஏற்படுத்தப்பட்ட காயங்கள், போதைப்பொருள், சட்டவிரோத நடவடிக்கைகள், ஆபத்தான நடவடிக்கைகள் அல்லது இதேபோன்ற காரணங்களால் ஏற்படும் மருத்துவச் செலவுகள்.

    • விலக்குகள் மற்றும் கோ-பேமெண்ட்கள்

      நீங்கள் பாலிசியின் கீழ் விலக்குகள் அல்லது கோ-பே-ஐ தேர்வு செய்திருந்தால் நீங்கள் செலுத்த வேண்டிய கோரலின் பகுதி.

    • குறிப்பு: விலக்குகளின் முழுமையான பட்டியலுக்கு தயவுசெய்து பாலிசி விதிமுறைகளை பார்க்கவும்.

    மருத்துவக் காப்பீடு ஒரு பார்வையில்

    எங்கள் மருத்துவக் காப்பீடு திட்டங்கள் எங்கள் பாலிசிதாரர்களுக்கு அற்புதமான நன்மைகளை வழங்குகின்றன. உள்நோயாளி மற்றும் வெளி நோயாளி காப்பீடு முதல் வரம்பற்ற காப்பீட்டுத் தொகை மீட்டெடுப்பு வரை, எங்களிடம் அனைத்தும் உள்ளன. எங்கள் திட்டங்களின் விரைவான கண்ணோட்டம் இங்கே கொடுக்கப்பட்டுள்ளது:

    வரிசை எண். சிறப்பம்சங்கள் இதன் அர்த்தம் என்ன?

    1

    உள்நோயாளி மருத்துவமனை உள்ளிருப்புச் சிகிச்சை

    தொடர்ச்சியான மருத்துவ சிகிச்சைக்காக மருத்துவமனையில் முறையான சேர்க்கையை குறிக்கிறது

    2

    நவீன சிகிச்சைகள்

    ரோபோடிக் அறுவை சிகிச்சைகள், நோய் கண்டறிதல் போன்ற மேம்பட்ட மருத்துவ செயல்முறைகளுக்கு காப்பீடு வழங்குகிறது.

    3

    வீட்டிலிருந்தவாறு மருத்துவ சிகிச்சை

    மருத்துவ நிலை காரணமாக நீங்கள் மருத்துவமனையில் அனுமதிக்க முடியாத போது வீட்டு சிகிச்சையை குறிக்கிறது

    4

    வரம்பற்ற காப்பீடு செய்யப்பட்ட தொகை

    உங்கள் அடிப்படை காப்பீடு முடிந்த பிறகு, தேவைப்படும் பல முறை அதை தானாகவே மீண்டும் நிரப்பவும்

    5

    காத்திருப்பு காலங்கள்

    முன்பிருந்தே இருக்கும் நோய்களுக்கு கோருவதற்கு முன்னர் நீங்கள் காத்திருக்க வேண்டிய நிலையான நேரம்

    6

    ஒட்டுமொத்த போனஸ்

    நோ கிளைம் போனஸ் என்றும் அழைக்கப்படும், இது ஒரு பாலிசி ஆண்டில் எந்த கோரல்களும் செய்யாததற்கான வெகுமதியாகும்

    7

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முன்னும் பின்னும்

    மருத்துவமனையில் சேர்ப்பதற்கு 60 நாட்களுக்கு முன்னர் மற்றும் 90 நாட்களுக்கு பின்னர் மருத்துவ செலவுகளை உள்ளடக்குகிறது

    8

    வெளிநோயாளி சிகிச்சை

    டயாலிசிஸ் போன்ற மருத்துவமனை உள்ளிருப்புச் சிகிச்சை தேவைப்படாத சிகிச்சைகளுக்கான காப்பீடு

    மருத்துவ காப்பீட்டு திட்டங்களை வாங்குவதன் சிறந்த நன்மைகள் யாவை?

    2026 இல் மருத்துவக் காப்பீட்டில் முதலீடு செய்வது பேச்சுவார்த்தைக்கு உட்பட்டது அல்ல. இது மருத்துவ செலவுகளுக்கு எதிராக விரிவான காப்பீட்டை வழங்குகிறது மற்றும் எதிர்பாராத மருத்துவ அவசரநிலைகளின் போது உங்கள் நிதிகளை பாதுகாக்க உதவுகிறது.

    விரிவான ஆரோக்கியம்

    Health

    விரிவான மருத்துவக் காப்பீடு

    பிரபலமானவை

    மை ஹெல்த் கேர் பிளான்

    • உங்களுக்காக வடிவமைக்கப்பட்ட காப்பீடு
    • காப்பீடு செய்யப்பட்ட தொகையின் பரந்த அளவிலான விருப்பங்கள்
    • 2X OPD காப்பீடு
    மேலும் அறிய

    எக்ஸ்ட்ரா கேர் பிளஸ்

    • குறைந்த செலவில் அதிக காப்பீடு
    • ஒட்டுமொத்த கோரல் நன்மை
    • உங்கள் சொந்த காப்பீட்டை வடிவமைக்கவும்
    மேலும் அறிய

    குளோபல் ஹெல்த் கேர்

    • உலகளாவிய கவரேஜ்
    • 2 திட்ட விருப்பங்கள் உள்ளன
    • காப்பீடு $1 மில்லியன் வரை
    மேலும் அறிய

    ஆப்கே லியே

    • பிராந்தியம்-குறிப்பிட்ட பிரீமியங்கள்
    • விழாக்கால பாதுகாப்பு
    • ஹெல்தி லைஃப் ரிவார்டு - வாக் டு வின்
    மேலும் அறிய

    வெறும் 2 நிமிடங்களில் உங்கள் மருத்துவ காப்பீட்டு பிரீமியத்தை தெரிந்து கொள்ளுங்கள்

    •      உங்கள் வயது, நகரம் மற்றும் காப்பீட்டு தேவைகளின் அடிப்படையில் உடனடி, பொறுப்பு இல்லாத பிரீமியம் மதிப்பீட்டை பெறுங்கள்.

    •      நீங்கள் முடிவு செய்வதற்கு முன்னர் பஜாஜ் ஜெனரல் இன்சூரன்ஸில் இருந்து காப்பீட்டுத் தொகை விருப்பங்கள் மற்றும் திட்டங்களை ஒப்பிடுங்கள்.

    •      100% ஆன்லைன் - பேப்பரவொர்க் இல்லை, காத்திருக்க தேவையில்லை.

    மெடிகிளைம் மற்றும் மருத்துவ காப்பீடு இடையேயான வேறுபாடு யாவை?

    பல நபர்கள் மெடிகிளைம் மற்றும் மருத்துவக் காப்பீட்டு விதிமுறைகளை ஒன்றுக்கொன்று மாற்றாக பயன்படுத்தினாலும், அவை ஒரே மாதிரியாக இருக்காது. அவை எவ்வாறு வேறுபடுகின்றன என்று நீங்கள் யோசிக்கிறீர்கள் என்றால், கீழே உள்ள அட்டவணையை சரிபார்க்கவும்: 

    சிறப்பம்சங்கள் மெடிகிளைம் மருத்துவக் காப்பீடு

    கவரேஜ்

    மருத்துவமனையில் சேர்க்கப்படும் போது நிதி ஆதரவை மட்டுமே வழங்குகிறது 

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய மற்றும் பிந்தைய காப்பீடு உட்பட விரிவான காப்பீட்டை வழங்குகிறது 

    காப்பீட்டுத் தொகை

    மருத்துவ காப்பீட்டுடன் ஒப்பிடுகையில் காப்பீட்டுத் தொகை குறைவாக உள்ளது

    அதிக காப்பீடு செய்யப்பட்ட தொகை 

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சை தேவை

    கட்டாயம்

    கட்டாயமில்லை; டேகேர் செயல்முறைகள், OPD ஆலோசனைகள் போன்றவற்றை உள்ளடக்குகிறது

    பிரீமியம் செலவு

    குறைவானது மற்றும் குறைவானது

    மெடிகிளைம் உடன் ஒப்பிடுகையில் அதிக பிரீமியங்கள்

    கிரிட்டிக்கல் இல்னஸ் காப்பீடு

    சேர்க்கப்படவில்லை

    ஒரு ஆட்-ஆனாக கிடைக்கும்

    ஆட்- ஆன்ஸ்

    குறைந்த கிடைக்கும்தன்மை

    கிடைக்கும் மற்றும் மிகவும் தனிப்பயனாக்கக்கூடியது

    பிறந்த குழந்தைக்கான காப்பீடு

    சேர்க்கப்படவில்லை

    குறிப்பிட்ட திட்டங்களில் அல்லது ஒரு ஆட்-ஆனாக சேர்க்கப்பட்டுள்ளது

    நெகிழ்வுத்தன்மை

    வசதியானது அல்ல

    மிகவும் வசதியானது

    நோ கிளைம் போனஸ்

    பிரீமியத்தில் தள்ளுபடியாக செயல்படுகிறது

    உங்கள் காப்பீட்டை அதிகரிக்கும் ஒட்டுமொத்த போனஸாக செயல்படுகிறது

    கோரல் செயல்முறை

    திருப்பிச் செலுத்தும் கோரல் மட்டுமே கிடைக்கும்

    கேஷ்லெஸ் கோரல்கள் மற்றும் ரீஇம்பர்ஸ்மென்ட் இரண்டும் கிடைக்கின்றன

    நாம் தெளிவாகப் பார்க்கும்போது, மருத்துவக் காப்பீடு திட்டங்கள் மெடிகிளைம் திட்டங்களை விட அதிக பாதுகாப்பை உங்களுக்கு வழங்குகின்றன. 

    உங்கள் தேவைகளுக்கான சிறந்த பஜாஜ் ஜெனரல் ஹெல்த் இன்சூரன்ஸ் ஆன்லைன் திட்டங்களை ஒப்பிடுங்கள்

    நீங்கள் எந்த வகையான மருத்துவக் காப்பீட்டு திட்டம் பெறுகிறீர்கள் என்பதை தெரிந்து கொள்வது முக்கியமானது. எங்களின் வெவ்வேறு சலுகைகளுக்கு இடையிலான ஒரு விரைவான ஒப்பீடு இங்கே உள்ளது:

    சிறப்பம்சம் மை ஹெல்த் கேர் பிளான் மருத்துவப் பாதுகாப்பு ஹெல்த் இன்ஃபினிட்டி பிளான் ஹெர்-ஐசன் கேர்

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முன்னும் பின்னும்

    PED காத்திருப்பு தவணைக்காலம்

    36 மாதங்கள்

    36 மாதங்கள்

    36 மாதங்கள்

    36 மாதங்கள்

    கிடைக்கும் ஆட்-ஆன்

    காப்பீட்டுத் தொகை

    ₹3 லட்சம் முதல் ₹75 லட்சம் வரை மற்றும் ₹1 கோடி முதல் ₹5 கோடி வரை

    ₹1.5 லட்சம் முதல் ₹75 லட்சம் வரை மற்றும் ₹1 கோடி

    காப்பீடு செய்யப்பட்ட தொகையில் எந்தவொரு வரம்பும் இல்லாமல் இழப்பீட்டு திட்டம்

    ₹3 லட்சம் முதல் ₹2 கோடி வரை

    பாலிசி காலம்

    1/2/3 ஆண்டுகள்

    1/2/3 ஆண்டுகள்

    1/2/3 ஆண்டுகள்

    1/2/3/4/5 ஆண்டுகள்

    திட்ட வகை 

    தனிநபர் மற்றும் ஃப்ளோட்டர்

    தனிநபர் மற்றும் ஃப்ளோட்டர்

    தனிநபர்

    தனிநபர்

    தகுதியான குடும்ப உறுப்பினர்

    கணவன்/மனைவி, பெற்றோர்கள், சார்ந்திருக்கும் குழந்தைகள், துணைவரின் பெற்றோர்கள், பேரக்குழந்தைகள், கணவன்/மனைவி

    மனைவி, பெற்றோர்கள், சார்ந்திருக்கும் குழந்தைகள், உடன்பிறப்புகள், துணைவரின் பெற்றோர்கள், பேரக்குழந்தைகள்

    துணைவர், சார்ந்திருக்கும் குழந்தைகள், பெற்றோர்கள் ஒரு தனிநபர் அடிப்படையில்

    சுய, வாழ்க்கைத் துணை (பெண்), மகள், அத்தை, சகோதரி

    நவீன சிகிச்சைகள்

    AYUSH காப்பீடு

    சர்வதேச காப்பீடு 

    (ஒரு ஆட்-ஆனாக கிடைக்கும்)

    இப்போதே வாங்கவும் இப்போதே வாங்கவும் இப்போதே வாங்கவும் இப்போதே வாங்கவும்

    How Much Health Insurance Coverage Do You Need?

    • 1

      Your Age: Age is one of the primary factors which determines health insurance coverage. If you are younger, ₹10 lakh in health insurance coverage may suffice.

    • 2

      Number of People Covered: When deciding on the coverage, the number of people under a policy also matters. For example, a family of 3 will require a lower sum insured than a family of 6.

    • 3

      Pre-Existing Illness: If you or your family member has a history of illnesses, then you will require a higher sum insured amount. This will ensure that during emergencies you do not run out of coverage.

    • 4

      Region: If you are in a Tier I city like Mumbai or Delhi, then you should choose a high sum insured amount. This is because hospitalisation costs in Tier I cities are generally higher than in other regions.

    மேலும் படிக்க

    Health Insurance Coverage Based on Your Life Stage

    A person goes through different stages in their life. Each stage has different health insurance requirements. Let us see below the ideal coverage based on your current life stage:

    • Young and Single

      If you are just starting your career and are young and single, then you likely do not have major health issues. These people are generally aged 20 to 30 years and in the prime of their life.

    • Newly Married

      Not all 20-30 year olds are single. This is also the time when people get married and settle. So if you have recently married, you should consider a coverage amount of ₹10 lakh to ₹20 lakh. This will cover you and your spouse as well.

    • Family and Responsibility

      People aged between 30 and 50 years old face a different set of challenges. During this stage, people settle down and support a growing family. Therefore, choosing a higher sum insured of ₹50 lakh and above is ideal.

    • The Golden Years

      Ages 50 and above are considered the golden years. As people grow older, many health problems start showing up. During these years, you should consider ₹1 crore health insurance along with super top-ups. Also keep in mind critical illness coverage.

    What are the Common Mistakes Made While Buying Health Insurance?

    Buying health insurance seems easy, but there are various factors that you have to keep in mind. Therefore, many people make mistakes. Let us look at them so you can avoid making the same:

    Not Checking Network Hospitals

    Before you buy health insurance, you must check whether the insurer has a vast network of partnered hospitals. Moreover, you should also check through the hospital locators how many partner hospitals there are in your locality.

    Ignoring Policy Wordings

    You must thoroughly go through the policy wordings and brochure of the policy you are buying. These important documents contain details about inclusions and exclusions along with terms and conditions. Read them carefully.

    Hiding Health History

    Many people think that hiding health history can get them a lower premium amount. While the statement is technically true, you will face problems during your claim. Insurers will verify your documents, and if they find discrepancies, they may reject your claim.

    தனிநபர் விபத்து திட்டங்கள்

    Health

    சிறந்த தனிநபர் விபத்து திட்டங்கள்

    பிரபலமானவை

    குளோபல் பர்சனல் கார்டு

    • 3 அடிப்படை மற்றும் 12 விருப்ப காப்பீடுகள்
    • உலகளாவிய கவரேஜ்
    • ₹25 கோடி வரை அதிக காப்பீடு செய்யப்பட்ட தொகை
    மேலும் அறிய

    பிரீமியம் பெர்சனல் கார்டு

    • 10% வரை ஒட்டுமொத்த போனஸ்
    • மருத்துவமனை கன்ஃபைன்மென்ட் அலவன்ஸ்
    • எளிதான மற்றும் விரைவான கிளைம் செட்டில்மென்ட்
    மேலும் அறிய

    சரல் சுரக்ஷா பீமா

    • Max 50 % ஒட்டுமொத்த போனஸ்
    • கல்வி மானியமாக 10 % SI
    • ₹1 கோடி வரை காப்பீடு
    மேலும் அறிய

    தனிநபர் vs ஃபேமிலி ஃப்ளோட்டர்: எதை தேர்வு செய்ய வேண்டும்?

    மருத்துவ காப்பீட்டை தேர்வு செய்யும்போது மக்கள் பெரும்பாலும் தனிநபர் மற்றும் ஃபேமிலி ஃப்ளோட்டர் திட்டங்களை குழப்பமடைகின்றனர். இந்த இரண்டு காப்பீடுகளும் எவ்வாறு வேறுபடுகின்றன என்பதை புரிந்துகொள்ள பின்வரும் அட்டவணை உங்களுக்கு உதவும். அவர்களின் வேறுபாட்டை தெரிந்து கொள்வது மிகவும் பொருத்தமான பாலிசியை தேர்வு செய்ய உங்களுக்கு உதவும்.

    சிறப்பம்சம் தனிநபர் மருத்துவக் காப்பீடு ஃபேமிலி ஃப்ளோட்டர் காப்பீடு

    கவரேஜ்

    ஒவ்வொரு குடும்ப உறுப்பினருக்கும் தனி காப்பீட்டுத் தொகை உள்ளது

    முழு குடும்பமும் காப்பீட்டுத் தொகையை பகிர்ந்து கொள்கிறது

    பிரீமியம்

    அதிகம்

    ஒப்பீட்டளவில் குறைவு

    கோரல் தாக்கம்

    மற்ற உறுப்பினர்களின் காப்பீட்டுத் தொகையை பாதிக்காது

    நேரடியாக காப்பீடு செய்யப்பட்ட தொகையை பாதிக்கிறது

    சிறந்தது

    மூத்த குடிமக்கள் அல்லது குறிப்பிட்ட நோய்கள் கொண்டவர்கள்

    ஆரோக்கியமான குழந்தைகளைக் கொண்ட தனிக்குடும்பங்கள்

    நோ கிளைம் போனஸ்

    ஒவ்வொரு உறுப்பினரும் தனித்தனியாக NCB சம்பாதிக்கிறார்

    முழு குடும்பமும் ஒரு NCB-ஐ பகிர்ந்து கொள்கிறது

    இப்போது உங்களுக்கு வேறுபாடு தெரியும், ஒரு தனிநபர் மற்றும் ஃபேமிலி ஃப்ளோட்டர் திட்டத்திற்கு இடையிலான தேர்வு பிரீமியம் செலவு மற்றும் பாதுகாப்பிற்கு இடையிலான சமநிலையை ஏற்படுத்தும் என்பதை நீங்கள் புரிந்துகொள்கிறீர்கள்.

    எடுத்துக்காட்டாக, ஒரு இளம் குடும்பத்தைக் கொண்ட 40 வயதிற்குட்பட்ட ஒரு தனிநபருக்கு, ஒரு சூப்பர் டாப்-அப் உடன் ஒரு ஃபேமிலி ஃப்ளோட்டர் திட்டத்தை தேர்வு செய்வது ஒரு தனிப்பட்ட திட்டத்திற்கு பதிலாக மிகவும் தொடர்புடைய தேர்வாகும். மாறாக, 40 வயது ஒரே நபருக்கு, தனிநபர் பாலிசியை தேர்வு செய்வது சிறந்தது.  

    இருப்பினும், ஒரு ஃப்ளோட்டர் திட்டத்தில் மூத்த குடிமக்களை சேர்க்க வேண்டாம் என்று பரிந்துரைக்கப்படுகிறது, ஏனெனில் அவர்களின் வயது குடும்பத்தின் ஒட்டுமொத்த காப்பீட்டை குறைத்து அடிக்கடி மருத்துவ நிலைகளை ஏற்படுத்தலாம். எப்போதும் மூத்தவர்களுக்கான ஒரு தனி தனிநபர் பாலிசியை தேர்வு செய்யவும்.

    உண்மையான வாழ்க்கை சூழ்நிலைகள்: மருத்துவக் காப்பீடு உண்மையில் எவ்வாறு செயல்படுகிறது?

    ஒரு எடுத்துக்காட்டுடன் மருத்துவ காப்பீட்டு பாலிசியின் வழிமுறையை புரிந்துகொள்வோம்:

    புனேவில் ஒரு 28 வயதான கிராஃபிக் டிசைனர் ராஜீவ் அவர்களை சந்திக்கவும், அவர் ஒரு மருத்துவத் திட்டத்தை பெறுவதற்கு 'சிறந்த இளம்' என்று உணர்ந்தார். இன்னும், அவர் பஜாஜ் ஜெனரல் இன்சூரன்ஸில் இருந்து அடிப்படை மருத்துவ காப்பீட்டு திட்டத்தில் முதலீடு செய்துள்ளார். ஒரு நாள் அவர் கடுமையான உள்நோக்க வயிற்று நோயால் பாதிக்கப்பட்டு தீவிரமான மூளை அழற்சி கொண்டவர் கண்டறியப்பட்டார். 

    அடுத்து என்ன செய்யப்பட்டது

    அவர் மருத்துவமனையில் சேர்ப்பதற்கு அருகிலுள்ள நெட்வொர்க் மருத்துவமனைக்கு கொண்டு சென்ற பிறகு, ராஜீவ் பணம் டெபாசிட் பற்றி கவலைப்பட வேண்டியதில்லை. அவர் தனது ஹெல்த் கார்டை TPA டெஸ்க்கில் காண்பித்தார்.

    பில்

    அறுவை சிகிச்சையின் மொத்த செலவு மற்றும் மருத்துவமனையில் 3-நாள் தங்குதல் சுமார் ₹85,000. ₹80,000 மருத்துவ பில்கள் தொடர்பானது, மற்றும் ₹5,000 மருத்துவம் அல்லாத பொருட்களுடன் தொடர்புடையது.

    பேமெண்ட்

    இது ஒரு கேஷ்லெஸ் கோரலாக இருப்பதால், காப்பீட்டாளர் நேரடியாக மருத்துவமனையுடன் ₹80,000 செட்டில் செய்தார். ராஜீவ் மருத்துவம் அல்லாத பொருட்களுக்கு ₹5,000 என்ற விலை மட்டுமே செலுத்தினார்.

    மருத்துவக் காப்பீட்டு திட்டங்களில் ஏன் இப்போதே முதலீடு செய்ய வேண்டும்?

    2026-யில் மருத்துவக் காப்பீட்டை வாங்குவது ஒரு முன்னெச்சரிக்கை மட்டுமல்லாமல், ஒரு தேவையாகும். அதிகரித்து வரும் மருத்துவ பணவீக்கம் மற்றும் மோசமான சுற்றுச்சூழல் தரம் ஆகியவற்றின் சூழலில், ஒரு வலுவான மருத்துவ காப்பீட்டு பாலிசி மிகவும் பயனுள்ள நிதி பாதுகாப்பு மூலோபாயமாக செயல்படுகிறது. விவரங்களை இப்போது ஆராய்வோம்: 

    பணவீக்கப் பொறி

    தற்போது, பணவீக்கம் காரணமாக, இந்தியாவில் மருத்துவ செலவுகள் இரட்டை விகிதத்தில் அதிகரித்து வருகின்றன. 2026 நிலவரப்படி, இந்தியாவில் பணவீக்க விகிதம் சுமார் 12% முதல் 14% வரை. ஒரு சில ஆண்டுகளுக்கு முன்பு ₹3 லட்சம் செலவாகும் ஒரு அறுவை சிகிச்சை இப்போது ₹5 லட்சத்தை விட அதிகமாக இருக்கலாம் என்பதை இது குறிக்கிறது. 

    காற்று மாசுபாட்டின் உண்மைத்தன்மை

    சுற்றுச்சூழல் மாசுபாடு இப்போது ஒரு முக்கிய மருத்துவ கவலையாக மாறியுள்ளது, இது அவர்களின் உடற்பயிற்சி நிலைகளைப் பொருட்படுத்தாமல் மக்களை பாதிக்கிறது. அறிக்கைகளின்படி, 2026-யின் நடுப்பகுதியில், டெல்லி 159-யின் ஒரு காற்று தரக் குறியீட்டை (AQI) பதிவு செய்துள்ளது, பல பகுதிகள் 'மோசமான' வகையின் கீழ் வருகின்றன.
     

    நீங்கள் ஏன் ஆரம்ப வயதில் மருத்துவக் காப்பீட்டு திட்டங்களை வாங்க வேண்டும்?

    மருத்துவக் காப்பீட்டு திட்டங்களை தேடும்போது, முன்கூட்டியே வாங்குவது ஏன் தேவை என்பதை தெரிந்து கொள்வது முக்கியமாகும். 

    இந்தியாவில் வாழ்க்கை முறை நோய்களின் அதிகரித்து வரும் சுமை

    நீங்கள் இதய நோய்கள் அல்லது அதிக இரத்த சர்க்கரை மருத்துவ பிரச்சனைகள் ஓய்வூதியத்திற்கு மட்டுமே ஒதுக்கப்படுகின்றன என்றால், இது மீண்டும் சிந்திப்பதற்கான நேரம்! சமீபத்திய தரவுகளின்படி, 2026-யில், இந்தியாவில் நோயாளி சுயவிவரம் குறிப்பிடத்தக்க வகையில் மாற்றப்பட்டுள்ளது மற்றும் அது வளர்ந்து வருகிறது.

    • 1. அதிகரித்து வரும் வாழ்க்கை முறை நோய்கள்

      35 க்கும் குறைவான கிட்டத்தட்ட 18% இந்தியர்கள் நீரிழிவு அல்லது உயர் இரத்த அழுத்தத்தின் ஆரம்ப அறிகுறிகளை காண்பிக்கின்றனர். மேலும், 4 பெரியவர்களுக்கு செடான்டரி லைஃப்ஸ்டைல்கள் மற்றும் செயலாக்கப்பட்ட உணவுகள் காரணமாக மெட்டாபோலிக் கோளாறுகளின் ஆபத்தில் உள்ள 1 பெரியவர்களுக்கு, நீண்ட கால மருத்துவ ஆதரவு தேவை அதிகரித்து வருகிறது.

    • 2. தொடர்ச்சியான மருத்துவ செலவுகள்

      உண்மையான சுமை என்பது உடல் மற்றும் நிதி. வாழ்க்கை முறை நோய்களுக்கு பொதுவாக ஒரு உறுதியான மருத்துவ சிகிச்சை இல்லை; உண்மையில், அவை நீங்கள் நினைப்பதை விட உங்கள் முழு சேமிப்பையும் விரைவாக குறைக்கும் திறன் கொண்ட தொடர்ச்சியான செலவுகள் ஆகும்.

    மருத்துவ காப்பீட்டு திட்டத்தை வாங்குவதற்கு முன்னர் கருத்தில் கொள்ள வேண்டிய முக்கிய காரணிகள் யாவை?

    மருத்துவ அவசர நிலையில் உங்களிடம் போதுமான காப்பீடு மற்றும் நிதி பாதுகாப்பு இருப்பதை உறுதி செய்வதற்கு சரியான மருத்துவக் காப்பீட்டு பாலிசியை தேர்வு செய்வது முக்கியமானது. 

    செலவு மற்றும் நன்மை தொடர்பான காரணிகள்

    1
    பிரீமியம் தொகை: வெவ்வேறு பாலிசிகளில் இருந்து வெவ்வேறு பிரீமியம் தொகைகளை ஒப்பிடுவது உங்கள் முதல் படிநிலையாகும்.
    2
    கோ-பேமெண்ட்: இவை உங்கள் பிரீமியத்தை குறைக்க முடியும் என்றாலும், அவை உங்கள் கையிலிருந்து செலுத்த வேண்டிய பேமெண்ட்களையும் அதிகரிக்கலாம்.
    3
    காப்பீட்டுத் தொகை: நீங்கள் ஒரு பாலிசியை வாங்குவதற்கு முன்பு எப்போதும் பிரீமியம் மற்றும் காப்பீட்டுத் தொகையை ஒப்பிடுங்கள்.

    பாலிசி தொடர்பான காரணிகள்

    1
    நெட்வர்க் மருத்துவமனைகள்: ஒரு பரந்த நெட்வொர்க் நிதிகளை முன்கூட்டியே ஏற்பாடு செய்வதற்கான அழுத்தம் இல்லாமல் அவசர காலங்களில் நீங்கள் கேஷ்லெஸ் சிகிச்சையை பெற முடியும் என்பதை உறுதி செய்கிறது.
    2
    கிளைம் செட்டில்மென்ட் விகிதம்: அதிக கிளைம் செட்டில்மென்ட் விகிதம் பொதுவாக உங்கள் கோரல் ஏற்றுக்கொள்ளப்படுவதற்கான அதிக வாய்ப்பைக் குறிக்கிறது.
    3
    துணை-வரம்புகள்: பல பாலிசிகள் அறை வாடகை அல்லது குறிப்பிட்ட மருத்துவ செயல்முறைகள் போன்ற சில செலவுகளில் வரம்பை விதிக்கின்றன.

    காத்திருப்பு காலம் தொடர்பான காரணிகள்

    1
    ஆரம்ப காத்திருப்பு காலம்: பெரும்பாலான மருத்துவக் காப்பீட்டு பாலிசிகள் ஒரு நிலையான கூலிங்-ஆஃப் காலத்தை கொண்டுள்ளன, பொதுவாக பாலிசி தொடங்கியதிலிருந்து 30 நாட்கள்.
    2
    முன்பிருந்தே இருக்கும் நோய்கள் (PED): உங்களுக்கு நீரிழிவு அல்லது உயர் இரத்த அழுத்தம் போன்ற ஏதேனும் மருத்துவ நிலைமைகள் இருந்தால், அதற்கு பொருந்தக்கூடிய காத்திருப்பு காலத்தை சரிபார்க்கவும். 
    3
    குறிப்பிட்ட நோய் காத்திருப்பு காலம்: கண்புரை, குடலிறக்கம் அல்லது மூட்டு மாற்று அறுவை சிகிச்சை போன்ற சில மெதுவான வளர்ந்து வரும் நோய்கள் பெரும்பாலும் ஒரு குறிப்பிட்ட காத்திருப்பு காலத்துடன் வருகின்றன.

    தனிநபர் ஆரோக்கியம் தொடர்பான காரணிகள்

    1
    வயது: இளம் வயதில் ஒரு பாலிசியை வாங்குவது பொதுவாக குறைந்த பிரீமியங்களில் லாக் செய்து காத்திருப்பு காலங்களை மேற்கொள்ள உங்களை அனுமதிக்கிறது.
    2
    மருத்துவ வரலாறு: உங்கள் கடந்த கால அறுவை சிகிச்சைகள் அல்லது நாள்பட்ட நிலைமைகள் உங்களுக்கு ஒரு சிறப்பு திட்டம் தேவையா அல்லது குறிப்பிட்ட ரைடர்களுடன் நிலையானதா என்பதை தீர்மானிக்கும்.
    3
    குடும்ப கட்டமைப்பு: உங்களுக்கு தனிநபர் மருத்துவ திட்டம் அல்லது ஃபேமிலி ஃப்ளோட்டர் திட்டம் தேவையா என்பதை கருத்தில் கொள்ளுங்கள்.
     

    சரியான மருத்துவக் காப்பீட்டு திட்டத்தை எவ்வாறு தேர்வு செய்வது?

    சரியான மருத்துவக் காப்பீட்டு திட்டங்களை தேர்வு செய்வது உங்கள் தனிநபர் தேவைகளைப் பொறுத்தது. நீங்கள் அவற்றை மதிப்பீடு செய்யும்போது, உங்களுக்கும் உங்கள் குடும்பத்திற்கும் சிறந்த மருத்துவ காப்பீட்டை எளிதாக தேர்ந்தெடுக்கலாம்:

    மருத்துவக் காப்பீட்டு பிரீமியங்களை எவ்வாறு கணக்கிடுவது?

    உங்கள் மருத்துவ காப்பீட்டு பிரீமியங்களை எவ்வாறு கணக்கிடுவது என்று நீங்கள் யோசிக்கிறீர்கள் என்றால்? இந்த படிநிலைகளை பின்பற்றவும்: 

    மருத்துவ காப்பீட்டு பிரீமியத்தை எந்த காரணிகள் பாதிக்கின்றன?

    மருத்துவக் காப்பீட்டு பிரீமியத்தின் செலவு அனைவருக்கும் ஒரே மாதிரியாக இருக்காது. பல்வேறு காரணிகளின் அடிப்படையில் காப்பீட்டு வழங்குநர்கள் மருத்துவ காப்பீட்டு பிரீமியங்களை கணக்கிடுகின்றனர். இதில் வயது, மருத்துவ வரலாறு மற்றும் திட்டத்தின் வகை ஆகியவை அடங்கும்.

    காப்பீடு செய்யப்பட்டவரின் வயது

    மருத்துவக் காப்பீட்டு பிரீமியங்களை தீர்மானிப்பதில் வயது முக்கிய பங்கு வகிக்கிறது. நீங்கள் ஒரு மருத்துவ திட்டத்தை வாங்கும் இளம் வயதினருக்கு, உங்கள் பிரீமியங்கள் மிகவும் குறைவானதாக இருக்கும். ஏனெனில் காப்பீட்டாளர்கள் இளம் நபர்களை குறைந்த ஆபத்தாக பார்க்கின்றனர், ஏனெனில் அவை ஒப்பீட்டளவில் ஆரோக்கியமானவை. வயது அதிகரிக்கும் போது, நோய்களின் வாய்ப்புகள் அதிகரிக்கும், இது பிரீமியங்களை அதிகரிக்கிறது.

    மருத்துவ வரலாறு

    பிரீமியம் கணக்கீடுகள் என்று வரும்போது உங்கள் மருத்துவ பதிவுகள் முக்கியமானவை. உங்களிடம் மருத்துவ நிலையின் வரலாறு இருந்தால், காப்பீட்டாளர்கள் உங்களை அதிக-ஆபத்து தனிநபராக காணலாம். எனவே, உங்களுக்கு பொருத்தமான காப்பீட்டை வழங்குவதற்கு, அவர்கள் அதிக பிரீமியத்தை வசூலிக்கிறார்கள். சில நேரங்களில், இந்த காரணத்திற்காக மருத்துவ பரிசோதனைக்கு உட்படுத்த உங்களிடம் கேட்கப்படலாம்.

    லைஃப்ஸ்டைல் தேர்வுகள்

    சில வாழ்க்கை முறை பழக்கங்களைக் கொண்டிருப்பது நோய்களுக்கு பங்களிக்கலாம். பாலிசிதாரருக்கு புகைப்பிடித்தல் அல்லது மது அருந்துதல் போன்ற பழக்கங்கள் இருந்தால், பிரீமியங்கள் மிகவும் விலையுயர்ந்ததாக இருக்கும். இருப்பினும், நீங்கள் வழக்கமாக பயிற்சி செய்து உங்களை ஆரோக்கியமாக வைத்திருந்தால், காப்பீட்டு வழங்குநர்கள் அதே காப்பீட்டிற்கு குறைந்த பிரீமியத்துடன் உங்களுக்கு வெகுமதி அளிக்கலாம்.

    திட்டத்தின் வகை

    கடைசியாக, உங்கள் மருத்துவ காப்பீட்டு பிரீமியத்தை தீர்மானிப்பதில் உங்கள் இருப்பிடம் முக்கிய பங்கு வகிக்கிறது. நீங்கள் மும்பை அல்லது சென்னை போன்ற டயர் 1 நகரத்தில் வசிக்கிறீர்கள் என்றால், உங்கள் பிரீமியங்கள் அத்தகைய செலவுகளை பிரதிபலிக்கும். ஏனென்றால், டயர் 1 நகரத்தில் மருத்துவமனை உள்ளிருப்புச் சிகிச்சை செலவுகள் 2 மற்றும் 3 நகரங்களை விட அதிகமாக உள்ளன. மேலும், உங்கள் திட்டத்தின் தவணைக்காலம் பிரீமியத்தையும் பாதிக்கிறது.

    காப்பீட்டுத் தொகை

    நீங்கள் வாங்க விரும்பும் திட்டத்தின் வகை பிரீமியம் தொகையை பாதிக்கிறது. எடுத்துக்காட்டாக, ஒரு தனிநபர் திட்டம் ஒரு ஃபேமிலி ஃப்ளோட்டர் திட்டத்தை விட அதிகமாக செலவாகும். மறுபுறம், மூத்த குடிமக்கள் திட்டம் சம்பந்தப்பட்ட ஆபத்து காரணமாக அதிகமாக செலவாகும். எனவே, உங்கள் திட்ட வகை நீங்கள் செலுத்த வேண்டிய பிரீமியத்தை நேரடியாக பிரதிபலிக்கிறது.

    இருப்பிடம் மற்றும் காலம்

    காப்பீட்டுத் தொகை அதிகமாக இருந்தால், உங்கள் பிரீமியம் அதிகமாக இருக்கும். எடுத்துக்காட்டாக, நீங்கள் ₹1 கோடி மருத்துவக் காப்பீட்டு திட்டத்தை வாங்கினால், நீங்கள் ₹10 லட்சம் திட்டத்தை வாங்கினால் விட அதிக பிரீமியத்தை செலுத்த வேண்டும். எனவே, உங்கள் பட்ஜெட் மற்றும் தேவைகளுடன் இணைக்கும் காப்பீட்டுத் தொகையை தேர்வு செய்யவும்.

    உங்கள் மருத்துவக் காப்பீட்டு பிரீமியங்களை எவ்வாறு குறைப்பது?

    மருத்துவக் காப்பீட்டு பிரீமியங்களை குறைப்பது பல தனிநபர்கள் மற்றும் குடும்பங்களுக்கு ஒரு முக்கிய கவலையாகும். நீங்கள் அதை எவ்வாறு குறைக்க முடியும் என்பதை இங்கே காணுங்கள்:

    மருத்துவக் காப்பீட்டு வரி நன்மைகள்

    2025 வருமான வரிச் சட்டத்தின் கீழ், மருத்துவ காப்பீட்டு திட்டங்களுக்கு நீங்கள் செலுத்தும் பிரீமியங்களுக்கான வரி சலுகைகளை நீங்கள் கோரலாம். எனவே, உங்கள் குடும்பம் எதிர்பாராத மருத்துவ அவசரநிலைகளிலிருந்து பாதுகாக்கப்படுவதை உறுதி செய்யும் போது உங்கள் வரிக்கு உட்பட்ட வருமானத்தை நீங்கள் குறைக்கலாம்.

    நீங்கள் அனுபவிக்கக்கூடிய முக்கிய நன்மைகள் பின்வருமாறு:

    சுய/உடனடி/குழந்தைகளுக்கான பிரீமியம் விலக்கு

    1
    சுய/துணைவர்/குழந்தைகளுக்கான பிரீமியம் விலக்கு: உங்களை, உங்கள் மனைவி அல்லது உங்கள் குழந்தைகளை காப்பீடு செய்வதற்காக நீங்கள் செலுத்திய பிரீமியங்களுக்கு நீங்கள் ₹25,000 விலக்கை கோரலாம்.
    2
    பெற்றோர்களுக்கான பிரீமியம் விலக்கு: உங்கள் பெற்றோரின் மருத்துவக் காப்பீட்டிற்கான விலக்குகளையும் நீங்கள் கோரலாம். அவை கீழே இருந்தால், நீங்கள் ₹25,000 வரை கோரலாம். அவர்கள் 60 வயதிற்கு மேல் இருந்தால், நீங்கள் ₹50,000-ஐ கோரலாம்.
    3
    அதிகபட்ச விலக்கு: நீங்கள் மற்றும் உங்கள் பெற்றோர்கள் இருவரும் 60 வயதுக்கு மேல் இருந்தால், நீங்கள் அதிகபட்சமாக ₹1 லட்சம் விலக்குகளாக கோரலாம். இல்லையெனில், வருமான வரிச் சட்டம், 2025 பிரிவு 126-யின் கீழ் நீங்கள் அதிகபட்சமாக ₹75,000 கோரலாம்.
    4
    தடுப்பு சரிபார்ப்புக்கான விலக்கு: தடுப்பு மருத்துவ பரிசோதனைகளுக்கும் நீங்கள் விலக்கு கோரலாம். நீங்கள் ஆண்டுக்கு அதிகபட்சமாக ₹5,000 கோரலாம். மேலும், தகுதி பெறுவதற்கு ரொக்கம் அல்லாத பேமெண்ட் முறைகள் மூலம் பிரீமியங்கள் செலுத்தப்பட வேண்டும்.

    நிஜ வாழ்க்கையில் மருத்துவக் காப்பீட்டு வரி நன்மைகளின் எடுத்துக்காட்டு

    1
    ₹25,000 உயர் வரம்பிற்குள் வருவதால் நீங்கள் ₹20,000 கழித்தலை கோரலாம்.
    2
    மூத்த குடிமக்களுக்கு ₹50,000 அதிக வரம்பிற்குள் வருவதால் நீங்கள் ₹40,000 விலக்குகளை கோரலாம்.
    3
     உங்கள் மொத்த வரி விலக்குகள் தொகை ₹60,000.
    குறிப்பு: வருமான வரிச் சட்டம், 2025-யின் கீழ் வரி நன்மைகள் பழைய வரி முறையின் கீழ் கிடைக்கின்றன. நீங்கள் புதிய வரி விதிப்பைத் தாக்கல் செய்கிறீர்கள் என்றால், இந்த நன்மைகளை நீங்கள் பெற முடியாது.

    மருத்துவக் காப்பீட்டு திட்டங்கள் மீது 0% GST-யின் நன்மைகள்

    22 செப்டம்பர் 2025 நிலவரப்படி, சமீபத்திய GST சீர்திருத்தத்தின் கீழ் தனிநபர் மற்றும் குடும்ப மருத்துவக் காப்பீட்டு பிரீமியங்கள் மீதான GST திறம்பட 0% (18% GST இல்லை) செய்யப்பட்டுள்ளது.

    பிரீமியம் தொகை GST விலக்குக்கு முன்னர் GST விலக்குக்கு பிறகு உங்களுக்கான நன்மைகள்

    ₹10,000

    ₹10,000 + 18% = ₹11,800

    ₹10,000 + 0 = ₹10,000

    ₹1,800 சேமிப்புகள்

    ₹20,000

    ₹20,000 + 18% = ₹23,600

    ₹20,000 + 0 = ₹20,000

    ₹3,600 சேமிப்புகள்

    ₹30,000

    ₹30,000 + 18% = ₹35,400

    ₹30,000 + 0 = ₹30,000

    ₹5,400 சேமிப்புகள்

    ₹5,000 (ஆட்-ஆன்களுக்கு)

    ₹5,000 + 18% = ₹5,900

    ₹5,000 + 0 = ₹5,000

    ஆட்-ஆன்கள் மீது GST இல்லை

    மருத்துவக் காப்பீடு பற்றிய பொதுவான கட்டுக்கதைகள்

    அதன் முக்கியத்துவம் இருந்தபோதிலும், மருத்துவக் காப்பீடு பெரும்பாலும் மோசமான நிதி முடிவுகளுக்கு வழிவகுக்கும் தவறான கருத்துகளால் சூழப்படுகிறது.

    எனது கார்ப்பரேட் மருத்துவக் காப்பீடு போதுமானது

    1
    கட்டுக்கதை: பல ஊதியம் பெறும் ஊழியர்கள் தங்கள் முதலாளியால் வழங்கப்பட்ட குழு மருத்துவ காப்பீட்டை (GMC) மட்டுமே நம்புகிறார்கள், அவர்களுக்கு தனி பாலிசி தேவையில்லை என்று நம்புகிறார்கள்.
    2
    உண்மை: கார்ப்பரேட் காப்பீடு உங்கள் வேலைவாய்ப்புடன் இணைக்கப்பட்டுள்ளது. நீங்கள் ஓய்வு பெற்றால், உங்கள் வேலையை இழந்தால், அல்லது நிறுவனங்களை மாற்றினால், உங்கள் காப்பீடு உடனடியாக நிறுத்தப்படுகிறது. 

    கேஷ்லெஸ் கோரல்கள் என்பது நான் ஒற்றை ரூபாயை செலுத்த வேண்டியதில்லை

    1
    கட்டுக்கதை: 'கேஷ்லெஸ்' என்ற சொல் பெரும்பாலும் பாலிசிதாரர்களுக்கு மருத்துவமனை உள்ளிருப்புச் சிகிச்சை முற்றிலும் இலவசமாக இருக்கும் என்று நம்புவதற்கு வழிவகுக்கிறது.
    2
    உண்மை: 'கேஷ்லெஸ்' என்பது காப்பீட்டாளர் மருத்துவமனையுடன் நேரடியாக மருத்துவ சிகிச்சை செலவுகளை செட்டில் செய்கிறார். இருப்பினும், உங்களிடம் ஒரு குறிப்பிட்ட ரைடர் இல்லாத பட்சத்தில் பெரும்பாலான அடிப்படை பாலிசிகள் 'மருத்துவம் அல்லாத செலவுகள்' (PPE கிட்கள், வீட்டு பராமரிப்பு கட்டணங்கள் போன்ற நுகர்வோர்) உள்ளடக்காது. 

    காப்பீட்டை கோர நோயாளி 24 மணிநேரங்களுக்கு மருத்துவமனையில் இருக்க வேண்டும்

    1
    கட்டுக்கதை: நீங்கள் அதே நாளில் டிஸ்சார்ஜ் செய்யப்பட்டால், காப்பீட்டாளர் பில் தொகையை செலுத்தமாட்டார் என்ற ஒரு பொதுவான தவறான புரிதல் உள்ளது.
    2
    உண்மை: நிலையான மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு 24-மணிநேர விதி பொருந்தும் போது, கிட்டத்தட்ட அனைத்து விரிவான மருத்துவ பாலிசிகள் டே கேர் செயல்முறைகளை உள்ளடக்குகிறது. மருத்துவ முன்னேற்றங்கள் காரணமாக, கீமோதெரபி, டயாலிசிஸ் மற்றும் கண்புரை அறுவை சிகிச்சைகள் போன்ற சிகிச்சைகள் பொதுவாக 24 மணிநேரங்களுக்கும் குறைவாக எடுத்துக்கொள்ளும்.
     

    மருத்துவ காப்பீட்டை வாங்குவதற்கான தகுதி வரம்புகள் யாவை?

    நீங்கள் ஆவணப்படுத்தப்பட்ட வரிசையில் கையொப்பமிடுவதற்கு முன்னர், மருத்துவ காப்பீட்டை வாங்குவதற்கான தகுதி வரம்பை நீங்கள் பூர்த்தி செய்ய வேண்டும். நீங்கள் ஒரு பாலிசியை பெறுவதற்கு முன்னர் பூர்த்தி செய்ய வேண்டிய அளவுகோல்கள் இங்கே கொடுக்கப்பட்டுள்ளன: 

    தகுதி வரம்பு விவரக்குறிப்புகள்

    பெரியவர் நுழைவு வயது 

    18 முதல் 65 வயது வரையிலான எவரும் மருத்துவக் காப்பீட்டை வாங்கலாம்

    சார்ந்துள்ள வயது

    நீங்கள் 90 நாட்கள் (3 மாதங்கள்) முதல் 25 வயது வரை சார்ந்திருப்பவர்களை உள்ளடக்கலாம்

    பாலிசிக்கு முந்தைய மருத்துவ பரிசோதனைகள்

    நீங்கள் 45 வயதுக்கு மேல் இருந்தால், நீங்கள் முன்-பாலிசி மருத்துவ பரிசோதனைக்கு உட்படுத்த வேண்டும்

    முன்பிருந்தே இருக்கும் நோய் காத்திருப்பு தவணைக்காலம்

    PED-க்கான காப்பீட்டை பெற, நீங்கள் 2-3 ஆண்டுகள் காத்திருப்பு காலத்திற்கு சேவை செய்ய வேண்டும்

    புதுப்பித்தல் 

    பெரும்பாலான பஜாஜ் ஜெனரல் இன்சூரன்ஸ் பாலிசிகளில் நீங்கள் வாழ்நாள் புதுப்பித்தலை பெறலாம்

    குடியுரிமை

    பஜாஜ் ஜெனரலில் இருந்து மருத்துவ காப்பீட்டை வாங்க நீங்கள் இந்தியா அல்லது NRI ஆக இருக்க வேண்டும்

    ஆரம்ப காத்திருப்பு காலம்

    எந்தவொரு கோரலையும் செய்வதற்கு முன்னர் நீங்கள் 30 நாட்கள் ஆரம்ப காத்திருப்பு காலத்திற்கு சேவை செய்ய வேண்டும்

    ஆன்லைனில் மருத்துவக் காப்பீட்டை எவ்வாறு புதுப்பிப்பது மற்றும் கோருவது?

    மருத்துவ காப்பீட்டை எவ்வாறு வாங்குவது, கோருவது மற்றும் புதுப்பிப்பது

    எப்படி வாங்குவது

    • 1

      பஜாஜ் ஜெனரல் இணையதளத்தை அணுகவும்

    • 2

      தனிநபர் விவரங்களை உள்ளிடவும்

    • 3

      மருத்துவக் காப்பீட்டு திட்டங்களை ஒப்பிடுங்கள்

    • 4

      பொருத்தமான காப்பீட்டை தேர்ந்தெடுக்கவும்

    • 5

      தள்ளுபடிகள் மற்றும் சலுகைகளை சரிபார்க்கவும்

    • 6

      விருப்ப நன்மைகளை சேர்க்கவும்

    • 7

      பாதுகாப்பான பேமெண்டிற்கு தொடரவும்

    • 8

      உடனடி பாலிசி உறுதிப்படுத்தலைப் பெறுங்கள்

    எப்படி புதுப்பிப்பது

    • 1

      செயலியில் உள்நுழையவும்

    • 2

      உங்கள் தற்போதைய பாலிசி விவரங்களை உள்ளிடவும்

    • 3

      தேவைப்பட்டால் காப்பீட்டை மதிப்பாய்வு செய்து புதுப்பிக்கவும்

    • 4

      புதுப்பித்தல் சலுகைகளை சரிபார்க்கவும்

    • 5

      ரைடர்களை சேர்க்கவும் அல்லது நீக்கவும்

    • 6

      விவரங்களை உறுதிசெய்து தொடரவும்

    • 7

      புதுப்பித்தல் பேமெண்டை ஆன்லைனில் செலுத்தவும்

    • 8

      உங்கள் பாலிசி புதுப்பித்தலுக்கான உடனடி உறுதிப்படுத்தலை பெறுங்கள்

    எவ்வாறு கோருவது?

    • 1

      செயலியைப் பயன்படுத்தி கோரல் பற்றி பஜாஜ் ஜெனரல்-க்கு தெரிவிக்கவும்

    • 2

      தேவையான அனைத்து ஆவணங்களையும் சமர்ப்பிக்கவும்

    • 3

      உங்கள் கோரலுக்கான கேஷ்லெஸ் அல்லது ரீஇம்பர்ஸ்மென்ட் முறையை தேர்வு செய்யவும்

    • 4

      சிகிச்சை பெற்று, அதற்கான பில்களைப் பகிரவும்

    • 5

      ஒப்புதலுக்குப் பிறகு கிளைம் செட்டில்மென்டைப் பெறுங்கள்

    எப்படி போர்ட் செய்வது

    • 1

      போர்ட்டிங்கிற்கான தகுதியை சரிபார்க்கவும்

    • 2

      புதிய பாலிசி நன்மைகளை ஒப்பிடுங்கள்

    • 3

      உங்கள் தற்போதைய பாலிசி காலாவதியாகும் முன்னர் விண்ணப்பிக்கவும்

    • 4

      உங்கள் தற்போதைய பாலிசியின் விவரங்களை வழங்கவும்

    • 5

      பஜாஜ் ஜெனரல் மூலம் ஆபத்து மதிப்பீட்டிற்கு செல்லவும்

    • 6

      பஜாஜ் ஜெனரலில் இருந்து ஒப்புதலைப் பெறுங்கள்

    • 7

      உங்கள் புதிய பாலிசிக்கான பிரீமியத்தை செலுத்துங்கள்

    • 8

      பாலிசி ஆவணங்கள் மற்றும் காப்பீட்டு விவரங்களை பெறுங்கள்

    நீரிழிவு, புற்றுநோய் மற்றும் பிற நோய்களுக்கான மருத்துவக் காப்பீடு

    பஜாஜ் ஜெனரல் இன்சூரன்ஸில், நாங்கள் பல நோய்களுக்கான குறிப்பிட்ட மருத்துவ காப்பீட்டு திட்டங்களை வழங்குகிறோம். அவை குறிப்பிட்ட நோய்கள் மற்றும் நோய்களுக்கு சிறப்பு காப்பீடு மற்றும் நன்மைகளை வழங்குகின்றன. சில திட்ட நன்மைகளின் கண்ணோட்டம் இங்கே கொடுக்கப்பட்டுள்ளது:

    ஹெல்த் இன்சூரன்ஸ் போர்ட்டபிலிட்டி என்றால் என்ன?

    மருத்துவ காப்பீட்டு போர்ட்டபிலிட்டி என்பது ஒரு காப்பீட்டாளரிடமிருந்து மற்றொரு காப்பீட்டாளருக்கு உங்கள் முன்பிருந்தே இருக்கும் மருத்துவ காப்பீட்டு பாலிசியை ஆன்லைனில் எளிதாக டிரான்ஸ்ஃபர் செய்வதைக் குறிக்கிறது. இதை எந்தவொரு சேகரிக்கப்பட்ட நன்மைகளையும் இழக்காமல் செய்யலாம். இது பாலிசிதாரர்கள் முழுமையான காத்திருப்பு காலங்கள் மற்றும் முந்தைய காப்பீட்டாளரிடமிருந்து நோ கிளைம் போனஸ்களுடன் சிறந்த பாலிசியை மாற்ற அனுமதிக்கிறது.


    banner-img

    மருத்துவ காப்பீட்டில் IRDAI-யின் பங்கு

    பாலிசி ஆவணத்தைப் பதிவிறக்குக

    ஒரே கிளிக்கில் உங்கள் பாலிசி விவரங்களுக்கான உடனடி அணுகலை பெறுங்கள்.

    உங்கள் பஜாஜ் ஜெனரல் ஹெல்த் காப்பீட்டிற்கான கோரலை எவ்வாறு மேற்கொள்வது?

    நீங்கள் 2 வழிகளில் கோரலை மேற்கொள்ளலாம்: கேஷ்லெஸ் அல்லது திருப்பிச் செலுத்துதல். அவ்வாறு செய்வதற்கான வழிமுறைகள் இங்கே கொடுக்கப்பட்டுள்ளன:

    கேஷ்லெஸ் கிளைம்

    1
    நெட்வொர்க் மருத்துவமனையை அணுகி TPA-ஐ தொடர்பு கொள்ளவும்.
    2
    24 மணிநேரங்களுக்குள் மருத்துவமனை உள்ளிருப்புச் சிகிச்சை பற்றி எங்களுக்கு தெரிவிக்கவும்.
    3
    நாங்கள் மருத்துவமனை டெஸ்க் உடன் சரிபார்ப்போம்.
    4
    ஒப்புதல் பெற்றவுடன், நாங்கள் நேரடியாக மருத்துவமனைக்கு தொகையை வழங்குவோம்.

    ரீஇம்பர்ஸ்மென்ட் கிளைம்

    1
    24-48 மணிநேரங்களுக்குள் மருத்துவமனையில் சேர்ப்பது பற்றி எங்களுக்கு தெரிவிக்கவும்.
    2
    முதலில் பில் தொகையை நீங்கள் செலுத்துங்கள்.
    3
    தேவையான அனைத்து ஆவணங்களையும் சேகரித்து அவற்றை சமர்ப்பிக்கவும் (அசல் நகல்கள்).
    4
     நாங்கள் ஆவணங்களை சரிபார்த்து உங்கள் வங்கி கணக்கில் தொகையை திருப்பிச் செலுத்துவோம்.
     

    மருத்துவக் காப்பீட்டு கோரல் திருப்பிச் செலுத்துவதற்கு தேவையான ஆவணங்கள் யாவை?

    உங்கள் மருத்துவக் காப்பீட்டு கோரலின் மென்மையான செட்டில்மென்டை உறுதி செய்ய, பின்வரும் ஆவணங்களை தயாராக வைத்திருங்கள்:
    1
    முறையாக நிரப்பப்பட்ட மற்றும் கையொப்பமிடப்பட்ட கோரல் படிவம்
    2
    அசல் மருத்துவமனை பில்கள் மற்றும் ரசீதுகள்
    3
    மருத்துவரின் மருந்துச்சீட்டுகள் மற்றும் ஆய்வு அறிக்கைகள்
    4
    மருந்துச்சீட்டுகள் கொண்ட மருந்தக பில்கள்
    5
    மருத்துவக் காப்பீட்டு பாலிசி ஆவணத்தின் நகல்
    6
    ஆதார் அல்லது PAN கார்டு போன்ற KYC ஆவணங்கள்
    7
    ரீஇம்பர்ஸ்மென்ட் கோரல்கள் என்றால், வங்கிக் கணக்கு விவரங்கள்/ இரத்து செய்யப்பட்ட காசோலை
    8
    சரிபார்ப்புக்காக காப்பீட்டு வழங்குநர் அல்லது TPA மூலம் கோரப்பட்ட ஏதேனும் கூடுதல் ஆவணங்கள்
    இந்த ஆவணங்களை ஒழுங்கமைத்து சரியான நேரத்தில் சமர்ப்பிப்பது கோரல் ஒப்புதல் செயல்முறையை விரைவுபடுத்தும் மற்றும் தாமதம் இல்லாமல் நன்மைகளை பெற உங்களுக்கு உதவும்.

    நீங்கள் தெரிந்து கொள்ள வேண்டிய மருத்துவக் காப்பீட்டு விதிமுறைகள் யாவை?

    • 1

      கிரேஸ் காலம்: பிரீமியம் செலுத்த வேண்டிய தேதிக்கு பிறகு கிரேஸ் காலம் ஆகும். இந்த நேரத்தில், நீங்கள் உங்கள் பிரீமியத்தை செலுத்தலாம் மற்றும் செயலிலுள்ள பாலிசி நிலையை இழக்காமல் உங்கள் பாலிசியை புதுப்பிக்கலாம். 

    • 2

      மைக்ரேஷன்: இந்தியாவில் மருத்துவக் காப்பீட்டு திட்டங்கள் உங்களுக்கு ஒரு மைக்ரேஷன் நன்மையை வழங்குகின்றன, இது அதே காப்பீட்டு வழங்குநருக்குள் நீங்கள் பெறப்பட்ட எந்தவொரு கடனையும் மற்றொரு திட்டத்திற்கு டிரான்ஸ்ஃபர் செய்ய உங்களை அனுமதிக்கிறது. இதில் முன்பிருந்தே இருக்கும் நிலைமைகள் மற்றும் அப்போது உட்பட்ட விலக்குகள் அடங்கும்.  

    • 3

      குறிப்பிட்ட காத்திருப்பு காலம்: மருத்துவக் காப்பீட்டில் குறிப்பிட்ட காத்திருப்பு காலம் என்பது பாலிசி தொடங்கிய தேதியிலிருந்து 24 மாத காலமாகும், இந்த நேரத்தில் முன்பிருந்தே இருக்கும் நோய்களுக்கு நீங்கள் எந்தவொரு கோரலையும் மேற்கொள்ள முடியாது. 

    • 4

      புதுப்பித்தல்: புதுப்பித்தல் என்பது ஒரு குறிப்பிட்ட மருத்துவக் காப்பீட்டு பாலிசிக்கான பிரீமியங்களை நீங்கள் தொடர்ந்து செலுத்த விரும்பும் மியூச்சுவல் ஒப்புதலைக் குறிக்கிறது. நீங்கள் சலுகைக் காலத்தை பெறுவீர்கள், இதனால் நீங்கள் பலன்களைத் தொடர்ந்து பெற முடியும்.

    • 5

      காப்பீட்டு விலக்குத் தொகை: பாலிசிதாரர்களுக்கு மருத்துவக் காப்பீட்டு விலைகளை குறைக்க விலக்குகள் உதவுகின்றன. இது ஒரு செலவு பகிர்வு விதிமுறையாகும், இங்கு காப்பீட்டு வழங்குநர் இழப்பீட்டு திட்டங்களில் குறிப்பிட்ட தொகையை செலுத்த மாட்டார். இது வருடாந்திர அடிப்படையில் பொருந்தும். 

    • 6

      ஒட்டுமொத்த போனஸ்: ஒட்டுமொத்த போனஸ் என்பது நோ-கிளைம் போனஸ் என்றும் அழைக்கப்படுகிறது. இதன் பொருள் எந்தவொரு பிரீமியம் அதிகரிப்பு இல்லாமல் காப்பீடு செய்யப்பட்ட தொகையில் அதிகரிப்பு. ஒரு கோரல் இல்லாத ஆண்டை பராமரிப்பதற்காக காப்பீட்டு வழங்குநர்கள் அதை வழங்குகின்றனர்.

    • 7

      மகப்பேறு செலவுகள்: மகப்பேறுச் செலவுகள் என்பது குழந்தை பிறப்புடன் தொடர்புடைய எந்தவொரு மருத்துவ சிகிச்சையையும் குறிக்கும். பாலிசி காலத்தின் போது சட்டப்பூர்வமாகக் கருவைக் கலைப்பதும் இதில் அடங்கும். 

    • 8

      பிறவிக் குறைபாடு: குடும்பத்திற்கான மருத்துவக் காப்பீட்டுத் திட்டத்தில் இச்சொல் பிறப்பிலேயே காணப்படும் குறைபாடுகளைக் குறிக்கிறது. இதில் உட்புற மற்றும் வெளிப்புறப் பிறவிக் குறைபாடுகள் என 2 வகைகள் உள்ளன. உட்புறக் குறைபாடுகள் என்பவை கண்ணுக்குத் தெரியாதவை; வெளிப்புறக் குறைபாடுகள் என்பவை கண்ணுக்குத் தெரியக்கூடியவை ஆகும்.

    • 9

      முன்பிருந்தே இருக்கும் நோய்: மருத்துவ காப்பீட்டில் முன்பிருந்தே இருக்கும் நோய் என்பது பாலிசியை வாங்குவதற்கு 36 மாதங்களுக்கு முன்னர் ஒரு மருத்துவர் கண்டறிந்த எந்தவொரு நிலை, காயம் அல்லது நோய் ஆகும். 

    • 10

      அறை வாடகை: அறை வாடகை என்பது ஒரு மருத்துவமனை அறையில் தங்குவதற்கான செலவுகளைக் குறிக்கிறது. இது ஒரு முக்கியமான தொகையாகும், ஏனெனில் இது வரம்பிற்குள் இருக்கும் போது நீங்கள் எந்த வகையான அறையை பெற முடியும் என்பதை குறிக்கிறது.

    மேலும் படிக்க

    பொதுவான கேள்விகள்

    சிறந்த மருத்துவக் காப்பீடு எது?

    பஜாஜ் ஜெனரல் இன்சூரன்ஸின் மருத்துவ காப்பீட்டு பாலிசிகள் இந்தியாவில் சிறந்தவை. இருப்பினும், சிறந்த திட்டம் உங்கள் தனிப்பட்ட மருத்துவ தேவைகள், வாழ்க்கை முறை, குடும்ப கட்டமைப்பு மற்றும் நிதி நோக்கங்களைப் பொறுத்தது. அடிப்படையில், ஒரு நல்ல மருத்துவ பாலிசி நெகிழ்வானது, பரந்த காப்பீட்டை வழங்குகிறது மற்றும் இந்தியா முழுவதும் பல்வேறு நெட்வொர்க் மருத்துவமனைகளுக்கான அணுகலை உங்களுக்கு வழங்குகிறது.

    மருத்துவக் காப்பீடு என்றால் என்ன?

    மருத்துவக் காப்பீடு என்பது உங்கள் காப்பீட்டாளருக்கும் உங்களுக்கும் இடையிலான ஒரு ஒப்பந்தமாகும், இங்கு உங்கள் காப்பீட்டாளர் வழக்கமான பிரீமியங்களுக்கு பதிலாக பல்வேறு மருத்துவ பில்கள் மற்றும் செலவுகளுக்கு காப்பீடு வழங்குகிறார். மருத்துவக் காப்பீடு மருத்துவமனையில் சேர்ப்பதற்கு முந்தைய மற்றும் பிந்தைய காப்பீடு, டே கேர் செயல்முறைகள், OPD சிகிச்சை மற்றும் ஆயுஷ் சிகிச்சைகளுக்கும் காப்பீடு வழங்குகிறது. 

    மருத்துவ காப்பீட்டை எவ்வாறு தொடங்குவது?

    நீங்கள் மருத்துவ காப்பீட்டின் நன்மைகளை பெற தொடங்க விரும்பினால், நீங்கள் முதலில் உங்கள் மருத்துவ தேவைகளை மதிப்பீடு செய்ய வேண்டும். நீங்கள் அதை செய்த பிறகு, விலை மேற்கோள் பெறுக பட்டனை கிளிக் செய்து அனைத்து தகவல்களையும் உள்ளிடவும். கடைசியாக, உங்கள் காப்பீட்டை தனிப்பயனாக்கி உங்களை அல்லது உங்கள் குடும்பத்தை பாதுகாப்பின் கீழ் பெறுவதற்கு பிரீமியத்தை செலுத்துங்கள். 

    இந்தியாவில் மருத்துவக் காப்பீட்டை வாங்குவதற்கான குறைந்தபட்ச மற்றும் அதிகபட்ச வயது யாவை?

    மருத்துவக் காப்பீட்டை வாங்குவதற்கான குறைந்தபட்ச மற்றும் அதிகபட்ச வயது 18 ஆண்டுகள் மற்றும் 65 ஆண்டுகள். இருப்பினும், இந்தியாவில் மருத்துவக் காப்பீடு வளர்ந்து வருவதால், பல திட்டங்கள் உங்களை சார்ந்திருப்பவர்களை 90 நாட்கள் மற்றும் 25 வயது வரை சேர்க்க அனுமதிக்கின்றன. 

    மருத்துவ பரிசோதனை இல்லாமல் நான் ஆன்லைனில் மருத்துவ காப்பீட்டை வாங்க முடியுமா?

    ஆம், பஜாஜ் ஜெனரல் இன்சூரன்ஸ் உடன் எந்தவொரு மருத்துவ பரிசோதனையும் இல்லாமல் ஆன்லைனில் மருத்துவ காப்பீட்டை வாங்குவது சாத்தியமாகும். நீங்கள் ஒரு இளம் வயதில் ஒரு பாலிசியை வாங்கினால், நீங்கள் எந்தவொரு மருத்துவ பரிசோதனைகளையும் சமர்ப்பிக்க தேவையில்லை. காப்பீடு செய்ய நீங்கள் உங்கள் முன்மொழிவு படிவத்தை சமர்ப்பித்து பிரீமியங்களுக்கு ஆன்லைனில் பணம் செலுத்த வேண்டும்.

    நான் வாங்க வேண்டிய சிறந்த மருத்துவக் காப்பீட்டு காப்பீட்டுத் தொகை என்ன?

    சிறந்த காப்பீடு என்பது உங்களது நோக்கம், நிதி திறன் மற்றும் ஒரு திட்டத்தின் கீழ் உள்ள மக்களின் எண்ணிக்கையைப் பொறுத்தது. இந்தியாவில் 12-14% மருத்துவ பணவீக்கத்துடன், போதுமான காப்பீட்டை கொண்டிருப்பது அவசியமாகும். தனிநபர்களுக்கு ₹10 லட்சம் மற்றும் குடும்பங்களுக்கு ₹30 லட்சம் அடிப்படை காப்பீடு போதுமான காப்பீட்டை வழங்க வேண்டும். 

    எனது மருத்துவக் காப்பீட்டு பாலிசியில் எனது பெற்றோர்களை நான் சேர்க்க முடியுமா?

    குடும்ப மருத்துவ காப்பீட்டு திட்டத்தில் உங்கள் பெற்றோர்களை நீங்கள் எளிதாக சேர்க்கலாம். மேலும், உங்கள் மனைவி, சார்ந்திருக்கும் குழந்தைகள் மற்றும் பல போன்ற இந்த பாலிசியில் மற்ற குடும்ப உறுப்பினர்களையும் நீங்கள் சேர்க்கலாம்.

    மருத்துவ காப்பீட்டில் முன்பிருந்தே இருக்கும் நிலைமைகள் யாவை?

    IRDAI-யின் படி, முன்பிருந்தே இருக்கும் நோய்கள் என்பது நீங்கள் பாலிசியை வாங்குவதற்கு முன்னர் 36 மாதங்களுக்குள் மருத்துவர் சிகிச்சை வழங்கிய எந்தவொரு நோய் அல்லது நோயையும் குறிக்கிறது. முன்பிருந்தே இருக்கும் நோய்களுக்கான காப்பீட்டை பெறுவதற்கு, நீங்கள் ஒரு காத்திருப்பு காலத்திற்கு சேவை செய்ய வேண்டும்.

    ₹50 லட்சம் மருத்துவக் காப்பீட்டு திட்டத்தின் பிரீமியம் யாவை?

    இந்தியாவில் ₹50 லட்சம் மருத்துவக் காப்பீட்டுத் திட்டத்தின் பிரீமியம் ஆண்டுக்கு ₹5,000 முதல் ₹10,000 வரை இருக்கும். இது ஒரு குறிப்பிட்ட செலவு மட்டுமே, மற்றும் மருத்துவம், வயது, இருப்பிடம், காப்பீடு மற்றும் பிற காரணிகள் போன்ற காரணிகளைப் பொறுத்து உண்மையான பிரீமியம் விகிதம் மாறுபடலாம். 

    நீங்கள் ஆன்லைனில் மருத்துவக் காப்பீட்டு திட்டங்களை ஏன் ஒப்பிட வேண்டும்?

    உங்கள் மருத்துவ தேவைகளுக்கு ஏற்ப சிறந்த பாலிசியை தேர்வு செய்ய நீங்கள் மருத்துவ காப்பீட்டு திட்டங்களை ஆன்லைனில் ஒப்பிட வேண்டும். எங்கள் டிஜிட்டல் சுற்றுச்சூழல் அமைப்பில், விலைகள் மற்றும் அம்சங்களை ஆன்லைனில் சரிபார்ப்பது தொந்தரவு இல்லாத முறையாக நிரூபிக்கப்பட்டுள்ளது. ஒப்பிட நீங்கள் எந்த ஆஃப்லைன் அலுவலகங்களையும் அணுக வேண்டியதில்லை.

    Why health insurance matters when you need it most?

    Health insurance matters because during an emergency, you may not be able to gather the required funds. Moreover, as health costs soar, it protects your personal savings and gives you access to the best healthcare.

    What’s the ideal coverage amount for me?

    The ideal coverage amount for you depends on several factors. You must evaluate your health history, your plans, age, region you are based in, inflation, and the number of people you want included in your plan.

    இந்தியாவில் வசிக்கும் NRI-கள் அல்லது வெளிநாட்டவர்கள் மருத்துவக் காப்பீட்டை வாங்க முடியுமா?

    என்ஆர்ஐ-கள் அல்லது குடியுரிமை அல்லாத இந்தியர்கள் இந்தியாவில் தங்களுக்காக அல்லது அவர்களின் குடும்ப உறுப்பினர்களுக்காக மருத்துவ காப்பீட்டு பாலிசியை பெறலாம். இந்திய வளாகத்திற்குள் எடுக்கப்பட்ட மருத்துவ சிகிச்சைக்கு மட்டுமே காப்பீடு பொருந்தும்.

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய மற்றும் பிந்தைய செலவுகள் என்றால் என்ன?

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய செலவுகள் என்பது ஒரு நபர் மருத்துவமனையில் சேர்க்கப்படுவதற்கு முன்னர் ஏற்படும் செலவுகளைக் குறிக்கிறது. அதேசமயம், மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு பிந்தைய செலவுகள் என்பது மருத்துவமனையில் இருந்து டிஸ்சார்ஜ் செய்த பிறகு நீங்கள் செலுத்த வேண்டிய மருத்துவ பில்களைக் குறிக்கிறது (மீட்பு கட்டத்தில்).

    மருத்துவ காப்பீட்டு திட்டங்களில் காத்திருப்பு காலம் என்றால் என்ன?

    காத்திருப்பு காலம் என்பது உங்கள் மருத்துவ காப்பீட்டு பாலிசி நன்மைகள் பொருந்தாத தவணைக்காலத்தை குறிக்கிறது. காப்பீடு விண்ணப்பிப்பதற்கு முன்னர் நீங்கள் தேர்ந்தெடுத்த பாலிசியில் காத்திருப்பு காலம் பொருந்தும் என்பதை சரிபார்ப்பது சிறந்தது.

    மருத்துவக் காப்பீட்டில் உள்ளடங்காத நோய்கள்?

    நீங்கள் காத்திருப்பு காலத்திற்கு சேவை வழங்கப்படாவிட்டால் மருத்துவ காப்பீட்டு பாலிசிகள் முன்பிருந்தே இருக்கும் நோய்களை விலக்குகின்றன. அதை தவிர, ஒரு மருத்துவ திட்டம் சுய தீங்கு அல்லது பொருள் துஷ்பிரயோகத்திலிருந்து எழும் பிரச்சனைகளையும் விலக்குகிறது. விலக்குகளின் முழு பட்டியலுக்காக எப்போதும் பாலிசி விதிமுறைகளை படிக்கவும்.

    மருத்துவக் காப்பீட்டு திட்டங்கள் எக்ஸ்-ரே, அல்ட்ராசவுண்ட் அல்லது MRI போன்ற நோய் கண்டறிதல் கட்டணங்களை உள்ளடக்குகின்றனவா?

    ஆம், மருத்துவ காப்பீட்டு திட்டங்கள் எக்ஸ்-ரே, அல்ட்ராசவுண்ட்ஸ் மற்றும் எம்ஆர்ஐ-கள் போன்ற நோய் கண்டறிதல் சோதனைகளை உள்ளடக்குகின்றன. அவை பொதுவாக மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு முந்தைய செலவுகளின் ஒரு பகுதியாகும். 

    மருத்துவ காப்பீட்டில் OPD காப்பீடு செய்யப்படுகிறதா?

    ஆம், மருத்துவ காப்பீட்டு திட்டங்களில் வெளிநோயாளி துறை (OPD) காப்பீடு கிடைக்கிறது. இதில் மருத்துவர் ஆலோசனைகள், சிறிய செயல்முறைகள், தடுப்பு பராமரிப்பு மற்றும் கண் சோதனைகள் ஆகியவை அடங்கும். 

    மருத்துவக் காப்பீட்டில் காத்திருப்பு காலம் என்றால் என்ன மற்றும் அது எவ்வளவு காலம் இருக்கும்?

    காத்திருப்பு தவணைக்காலம் என்பது உங்கள் மருத்துவக் காப்பீடு சில சிகிச்சைகள் மற்றும் நோய்களை காப்பீடு செய்ய தொடங்குவதற்கு முன்னர் நீங்கள் சேவை செய்ய வேண்டிய காலத்தைக் குறிக்கிறது. காத்திருப்பு காலங்களின் எடுத்துக்காட்டுகள் ஆரம்ப காத்திருப்பு தவணைக்காலம் (பொதுவாக 30 நாட்கள்), முன்பிருந்தே இருக்கும் நோய் காத்திருப்பு காலம் (வழக்கமாக 36 மாதங்கள்) மற்றும் மகப்பேறு காத்திருப்பு காலம் (பொதுவாக 3 ஆண்டுகள்) ஆகியவை அடங்கும்.  

    மருத்துவ காப்பீட்டில் AYUSH சிகிச்சை (ஆயுர்வேதம், யோகா, யுனானி, சித்தா, ஹோமியோபதி) உள்ளடங்குமா?

    ஆம், பஜாஜ் ஜெனரல் இன்சூரன்ஸின் மருத்துவ காப்பீட்டு பாலிசிகள் ஆயுஷ் சிகிச்சைகளை உள்ளடக்குகின்றன. AYUSH என்பது ஆயுர்வேதம், யோகா, யுனானி, சித்தா மற்றும் ஹோமியோபதி ஆகியவற்றைக் குறிக்கிறது. 

    மருத்துவக் காப்பீடு நீரிழிவு அல்லது உயர் இரத்த அழுத்தம் போன்ற முன்பிருந்தே இருக்கும் நோய்களை உள்ளடக்குகிறதா?

    ஆம், மருத்துவக் காப்பீட்டு பாலிசிகள் நீரிழிவு மற்றும் உயர் இரத்த அழுத்தம் போன்ற நோய்களை உள்ளடக்குகின்றன. இருப்பினும், நீங்கள் ஒரு காத்திருப்பு காலத்திற்கு சேவை செய்ய வேண்டும், மேலும் பாலிசியை வாங்கும் நேரத்தில் இந்த நிபந்தனைகளை உங்கள் காப்பீட்டாளரிடம் தெரிவிக்க வேண்டும்.

    மருத்துவ காப்பீட்டில் OPD காப்பீடு என்றால் என்ன மற்றும் பஜாஜ் ஜெனரல் இன்சூரன்ஸ் அதை உள்ளடக்குகிறதா?

    மருத்துவ காப்பீட்டில் OPD காப்பீடு என்பது 24-மணிநேர மருத்துவமனை உள்ளிருப்புச் சிகிச்சை தேவைப்படாத மருத்துவ செலவுகளைக் குறிக்கிறது. இதில் மருத்துவர் ஆலோசனை, கீமோதெரபி மற்றும் டயாலிசிஸ் போன்ற சிகிச்சைகள் மற்றும் மருந்து செலவுகள் அடங்கும். எங்கள் மை ஹெல்த் கேர் திட்டத்துடன் நீங்கள் இரண்டு OPD நன்மைகளை பெறலாம்.

    "அனைத்து இடங்களிலும் கேஷ்லெஸ்" வசதி என்றால் என்ன மற்றும் அது எவ்வாறு செயல்படுகிறது?

    எல்லா இடங்களிலும் ரொக்கமில்லா வசதி என்பது எங்கள் நெட்வொர்க்கின் ஒரு பகுதியாக இல்லாதவை உட்பட எந்தவொரு மருத்துவமனையிலும் உயர்-தரமான மருத்துவ பராமரிப்பை நீங்கள் அணுகலாம். மருத்துவமனையில் சேர்க்கப்பட்ட 24 மணிநேரங்களுக்குள் அல்லது திட்டமிடப்பட்ட மருத்துவமனை உள்ளிருப்புச் சிகிச்சைக்கு 48 மணிநேரங்களுக்குள் நீங்கள் எங்களுக்கு தெரிவிக்க வேண்டும். நாங்கள் மருத்துவமனையுடன் ஒருங்கிணைத்து உங்கள் பில்களை நேரடியாக செட்டில் செய்வோம்.

    மருத்துவக் காப்பீட்டு திட்டத்தில் ஒட்டுமொத்த போனஸ் என்றால் என்ன?

    ஒட்டுமொத்த போனஸ் என்பது பாலிசி ஆண்டிற்குள் கோரலை மேற்கொள்ளாத பாலிசிதாரர்களுக்கு காப்பீட்டு நிறுவனங்கள் வழங்கும் ரிவார்டை குறிக்கிறது. இது நோ கிளைம் போனஸ் என்றும் அழைக்கப்படுகிறது, மேலும் கூடுதல் பிரீமியம் செலுத்தாமல் உங்கள் காப்பீட்டை அதிகரிக்க இது உங்களை அனுமதிக்கிறது. 

    நான் எனது மருத்துவ காப்பீட்டை இரத்து செய்ய முடியுமா? ஆம் என்றால், நான் எனது பிரீமியத்தை திரும்ப பெற முடியுமா?

    ஆம், நீங்கள் விரும்பும் எந்த நேரத்திலும் உங்கள் மருத்துவ காப்பீட்டு பாலிசியை இரத்து செய்யலாம். இருப்பினும், ஃப்ரீ லுக் காலத்தில் நீங்கள் அதை இரத்து செய்தால், நீங்கள் முழு ரீஃபண்டையும் பெறலாம். 

    எனக்கு எவ்வளவு மருத்துவக் காப்பீடு தேவை?

    உங்களுக்கு பொதுவாக குறைந்தபட்சம் ₹10 லட்சம் முதல் ₹20 லட்சம் வரை மருத்துவ காப்பீடு தேவை. இருப்பினும், நீங்கள் ஒரு பெருநகரத்தில் வசிக்கிறீர்கள் என்றால், குறைந்தபட்சம் ₹25 லட்சம் காப்பீடு பெற பரிந்துரைக்கப்படுகிறது.

    மருத்துவக் காப்பீடு மகப்பேறு செலவுகளை உள்ளடக்குகிறதா?

    மருத்துவக் காப்பீடு மகப்பேறு செலவுகளை உள்ளடக்குகிறது, ஆனால் பாலிசியின்படி வரையறுக்கப்பட்ட காத்திருப்பு காலத்தை பூர்த்தி செய்த பிறகு ஆட்-ஆன் அல்லது குறிப்பிட்ட வகையான விரிவான மருத்துவக் காப்பீட்டு திட்டங்களின் கீழ் மட்டுமே.

    முதல் ஆண்டில் நான் மெடிகிளைம்-ஐ கோர முடியுமா?

    ஆம், நீங்கள் முதல் ஆண்டில் மெடிகிளைம்-ஐ கோரலாம். இருப்பினும், திடீர் நோய் அல்லது விபத்து காயம் இருக்கும்போது மட்டுமே இது சாத்தியமாகும். முன்பிருந்தே இருக்கும் மருத்துவ நிலைமைகள் மற்றும் வழக்கமான சிகிச்சைகளின் அடிப்படையில், ஒரு கோரலை மேற்கொள்வதற்கு முன்னர் நீங்கள் காத்திருப்பு காலத்தை நிறைவு செய்ய வேண்டும். 

    மருத்துவக் காப்பீட்டை எப்படி கோருவது?

    மருத்துவ காப்பீட்டின் கீழ் கோரலை மேற்கொள்ள இரண்டு வழிகள் உள்ளன: ரொக்கமில்லா மற்றும் திருப்பிச் செலுத்துதல். ரொக்கமில்லா கோரலுக்கு, நெட்வொர்க் மருத்துவமனையில் சேர்க்கப்பட்ட 24 மணிநேரங்களுக்குள் நீங்கள் காப்பீட்டு வழங்குநரிடம் தெரிவிக்கிறீர்கள். காப்பீட்டு வழங்குநர் நேரடியாக பில்களை செலுத்துகிறார். திருப்பிச் செலுத்தும் கோரலுக்கு, நீங்கள் மருத்துவமனையில் பில்களை முன்கூட்டியே செலுத்துவீர்கள், மற்றும் டிஸ்சார்ஜ் செய்த பிறகு, மருத்துவமனை பில்கள், டிஸ்சார்ஜ் சுருக்கம் போன்றவற்றின் அசல் நகல்களை சமர்ப்பிக்கவும். 

    நாங்கள் 100 % மருத்துவக் காப்பீட்டை கோர முடியுமா?

    ஆம், நீங்கள் 100% மருத்துவ காப்பீட்டை கோரலாம், ஆனால் இது பாலிசி வகை, துணை வரம்புகள், விலக்குகள் மற்றும் கோபேமெண்ட்களை கண்டிப்பாக சார்ந்துள்ளது. பொதுவாக, மருத்துவ காப்பீட்டு கவரேஜில் காப்பீடு செய்யப்பட்ட தொகை வரை மருத்துவமனை உள்ளிருப்புச் சிகிச்சை மற்றும் சிகிச்சை செலவுகள் அடங்கும். மீதமுள்ள தொகை பாலிசிதாரரால் சொந்தமாக செலுத்தப்படுகிறது.

    மருத்துவமனை உள்ளிருப்புச் சிகிச்சை இல்லாமல் நான் மருத்துவக் காப்பீட்டை கோர முடியுமா?

    ஆம், உங்களிடம் விரிவான மருத்துவ காப்பீட்டு கவரேஜ் இருந்தால், மருத்துவமனையில் சேர்க்காமல் வெளிநோயாளி மருத்துவர் ஆலோசனைகள், மருந்துகள், நோய் கண்டறிதல் பரிசோதனைகள் மற்றும் டேகேர் செயல்முறைகளுக்கு நீங்கள் கோரலாம்.  

    மருத்துவக் காப்பீட்டு திட்டங்களில் நோ கிளைம் போனஸ் என்றால் என்ன?

    மருத்துவ காப்பீட்டில் நோ கிளைம் போனஸ் (NCB) என்பது பாலிசி ஆண்டின் போது எந்தவொரு கோரல்களையும் தாக்கல் செய்யாததற்காக பாலிசி புதுப்பித்தலின் போது உங்கள் காப்பீட்டு வழங்குநர் வழங்கும் ரிவார்டு புள்ளிகளை குறிக்கிறது. இது பிரீமியம் தள்ளுபடி அல்லது அதிகரிக்கப்பட்ட காப்பீட்டு வடிவத்தில் இருக்கலாம்.  

    மருத்துவக் காப்பீட்டு கோரலை தாக்கல் செய்ய தேவையான ஆவணங்கள் யாவை?

    மருத்துவ காப்பீட்டின் கீழ் திருப்பிச் செலுத்தும் கோரலை தாக்கல் செய்யும்போது, நீங்கள் பாலிசி ஆவணங்கள், அசல் மருத்துவமனை பில்கள், பேமெண்ட் இரசீதுகள், டிஸ்சார்ஜ் சுருக்கம், தொடர்புடைய மருத்துவ அறிக்கைகள் மற்றும் மருந்துச்சீட்டுகளை இணைக்க வேண்டும். ரொக்கமில்லா கோரலுக்கு, நீங்கள் ஒரு நெட்வொர்க் மருத்துவமனையின் காப்பீட்டு மையத்தில் உங்கள் மருத்துவ காப்பீட்டு கார்டை காண்பிக்க வேண்டும். 

    எனது மருத்துவக் காப்பீட்டு கோரல் நிராகரிக்கப்பட்டால் என்ன ஆகும்? நான் மேல்முறையீடு செய்ய முடியுமா?

    பொதுவாக, நிராகரிக்கப்பட்ட மருத்துவ காப்பீட்டு கோரல் என்பது காப்பீட்டாளர் மருத்துவ செலவுகளுக்கு பணம் செலுத்த மாட்டார் என்பதாகும். எனவே, கோரல் மறுப்புக்காக காப்பீட்டாளர் விரிவான விளக்கத்தை அனுப்புவார். இந்த விஷயத்தில், நீங்கள் மருத்துவ செலவுகளை ஏற்க வேண்டும். நிராகரிப்புக்கான காரணங்களை அடையாளம் கண்ட பிறகு நீங்கள் மேல்முறையீடு செய்யலாம்.         

    எனது மருத்துவக் காப்பீட்டு பிரீமியத்தை என்னென்ன காரணிகள் பாதிக்கின்றன?

    உங்கள் மருத்துவ காப்பீட்டு பிரீமியத்தை பாதிக்கும் காரணிகளில் உங்கள் வயது, காப்பீடு செய்யப்பட்ட தொகை, பாலிசி வகை, மருத்துவ வரலாறு, ஆட்-ஆன்கள் மற்றும் வாழ்க்கை முறை தேர்வுகள் அடங்கும். 

    ஒரு வருடத்தில் அனுமதிக்கப்படும் அதிகபட்ச மருத்துவக் காப்பீட்டு கோரல்கள் யாவை?

    காப்பீட்டுத் தொகை தீராத வரை நீங்கள் ஒரு வருடத்தில் செய்யக்கூடிய கோரல்களின் எண்ணிக்கைக்கு அதிகபட்ச வரம்பு இல்லை. இருப்பினும், உங்கள் பாலிசியில் மறுசீரமைப்பு நன்மை இருந்தால், காப்பீடு செய்யப்பட்ட தொகை உடனடியாக அதிகபட்ச வரம்பு வரை மீண்டும் நிரப்பப்படும்.

    மருத்துவ காப்பீட்டு கோரல் செட்டில்மென்டிற்கு எவ்வளவு நேரம் ஆகும்?

    ரொக்கமில்லா கோரல்களுக்கு எங்கள் மருத்துவ காப்பீட்டு கோரல் செட்டில்மென்ட் 30 நிமிடங்கள் வரை ஆகும். திருப்பிச் செலுத்தும் கோரல்களுக்கு, இது 10 - 15 வேலை நாட்கள் ஆகும். வழக்கின் சிக்கலைப் பொறுத்து இது அதிக நேரம் எடுத்துக்கொள்ளலாம்.

    60 அல்லது 65 வயதுக்கு பிறகு நான் எனது மருத்துவ காப்பீட்டை புதுப்பிக்க முடியுமா?

    ஆம், 60 அல்லது 65 வயதுக்கு பிறகு உங்கள் மருத்துவ காப்பீட்டை நீங்கள் புதுப்பிக்கலாம். பஜாஜ் ஜெனரல் போன்ற பெரும்பாலான பிரபலமான மருத்துவக் காப்பீட்டு திட்டங்கள், வாழ்நாள் முழுவதும் புதுப்பித்தல் அம்சத்தை வழங்குகின்றன.  

    எனது மருத்துவக் காப்பீட்டு பாலிசி புதுப்பித்தல் தேதி தவறவிட்டால் என்ன செய்ய வேண்டும்?

    உங்கள் மருத்துவ காப்பீட்டு பாலிசி புதுப்பித்தல் தேதியை நீங்கள் தவறவிட்டால், காப்பீட்டு வழங்குநர் வழங்கும் கிரேஸ் காலத்தை சரிபார்க்கவும். இது பொதுவாக ஒரு காப்பீட்டாளரிடமிருந்து மற்றொரு காப்பீட்டாளருக்கு 7 மற்றும் 30 நாட்களுக்கு இடையில் மாறுபடும். தடையற்ற பாலிசி காப்பீட்டை உறுதி செய்ய அந்த சலுகை காலத்திற்குள் உங்கள் பாலிசியை நீங்கள் புதுப்பிக்க வேண்டும்.  

    கிரேஸ் காலத்தின் போது நீங்கள் ஏன் பாலிசி புதுப்பித்தலை தவிர்க்க வேண்டும்?

    கிரேஸ் காலத்தின் போது உங்கள் பாலிசியை புதுப்பிப்பது உங்களை நிதி ரீதியாக பாதிக்கலாம், ஏனெனில் இந்த நேரத்தில் ஒரு மருத்துவ அவசரநிலை ஏற்பட்டால், நீங்கள் ஒரு கோரலை மேற்கொள்ள முடியாது. எனவே, அத்தகைய சூழ்நிலைகளை தவிர்க்க உங்கள் பாலிசியை சரியான நேரத்தில் புதுப்பிக்கவும். 

    அதே மருத்துவக் காப்பீட்டு நிறுவனத்துடன் பாலிசியை புதுப்பிப்பதன் மீது நான் தள்ளுபடி பெறுவேனா?

    ஆம், பாலிசி புதுப்பித்தலின் போது நீங்கள் நோ-கிளைம் போனஸ் தள்ளுபடியை அனுபவிக்கலாம். அது மட்டுமல்ல, உங்கள் காப்பீட்டாளரைப் பொறுத்து, நீங்கள் ஆரோக்கிய தள்ளுபடிகள், லாயல்டி தள்ளுபடிகள் மற்றும் பல ஆண்டு தள்ளுபடிகளையும் பெறலாம். 

    சரியான நேரத்தில் புதுப்பிக்கப்படவில்லை என்றால் மருத்துவக் காப்பீட்டு பாலிசி காலாவதியாகுமா?

    ஆம், அதை சரியான நேரத்தில் புதுப்பிக்கவில்லை என்றால் ஒரு மருத்துவக் காப்பீட்டு பாலிசி காலாவதியாகிவிடும். அதனால்தான் காப்பீட்டு நிபுணர்கள் குறிப்பிட்ட காலத்திற்குள் உங்கள் பாலிசியை புதுப்பிக்க பரிந்துரைக்கின்றனர். நீங்கள் புதுப்பித்தல் தேதியை தவறவிட்டாலும், பாலிசி காலாவதியாகும் தேதியை தவிர்க்க சலுகை காலத்திற்குள் உங்கள் திட்டத்தை புதுப்பிக்க உறுதிசெய்யவும்.   

    மருத்துவக் காப்பீட்டு பாலிசி பிரீமியம் புதுப்பித்தல் தேதியை நான் தவறவிட்டால் என்ன செய்வது?

    நீங்கள் பாலிசி புதுப்பித்தல் தேதியை தவறவிட்டால், உங்கள் காப்பீட்டு வழங்குநர் வழங்கும் கிரேஸ் காலத்தை சரிபார்க்கவும். பொதுவாக, பெரும்பாலான காப்பீட்டாளர்களுக்கு, இது 7 மற்றும் 30 நாட்களுக்கு இடையில் இருக்கும். கிரேஸ் காலத்திற்குள் உங்கள் பாலிசியை நீங்கள் புதுப்பித்தால், நீங்கள் தடையற்ற காப்பீட்டை தொடர்ந்து பெறுவீர்கள்.

    புதுப்பித்தலின் போது நான் எனது மருத்துவக் காப்பீட்டு கவரை அதிகரிக்க முடியுமா?

    ஆம், பெரும்பாலான காப்பீட்டு வழங்குநர்கள் தங்கள் பாலிசிதாரர்கள் தங்கள் அடிப்படை காப்பீட்டுத் தொகையை அதிகரிக்க அனுமதிக்கின்றனர், அல்லது புதுப்பித்தலின் போது தொடர்புடைய ரைடரை தேர்வு செய்கின்றனர். உங்கள் தனிப்பட்ட தேவைகளுக்கு ஏற்ப உங்கள் பாலிசி காப்பீட்டை புதுப்பிப்பதற்கான வாய்ப்பை இது வழங்குவதால் இது பயனுள்ளதாக இருக்கும்.  

    மருத்துவக் காப்பீட்டு புதுப்பித்தலுக்கு கிரேஸ் தவணைக்காலம் உள்ளதா?

    ஆம், இந்தியாவில் பெரும்பாலான மருத்துவ காப்பீட்டு வழங்குநர்கள் மருத்துவ காப்பீட்டு புதுப்பித்தலுக்கு 7 முதல் 30-நாள் கிரேஸ் காலத்தை வழங்குகின்றனர். உங்கள் பாலிசியை சரியான நேரத்தில் புதுப்பிக்க நீங்கள் தவறவிடும்போது, சேகரிக்கப்பட்ட நன்மைகள் மற்றும் காத்திருப்பு காலங்கள் உட்பட பாலிசி காப்பீட்டை தக்கவைக்கும் வாய்ப்பை கிரேஸ் தவணைக்காலம் உங்களுக்கு வழங்குகிறது.

    புதுப்பித்தல் நன்மைகளை இழக்காமல் நான் எனது மருத்துவக் காப்பீட்டு பாலிசியை டிரான்ஸ்ஃபர் செய்ய முடியுமா?

    மருத்துவ காப்பீட்டு போர்ட்டபிலிட்டி எந்தவொரு வகையான புதுப்பித்தல் நன்மைகளையும் இழக்காமல் உங்கள் மருத்துவ காப்பீட்டு பாலிசியை டிரான்ஸ்ஃபர் செய்ய உங்களை அனுமதிக்கிறது. போர்ட்டலின் போது டிரான்ஸ்ஃபர் செய்யக்கூடிய காப்பீட்டு வழங்குநர் தகுதியான நன்மைகளை சரிபார்க்கவும்.

    எனது மருத்துவக் காப்பீட்டு பாலிசி புதுப்பித்தல் நேரத்தில் பிரீமியத்தில் ஏதேனும் தள்ளுபடி கிடைக்குமா?

    ஆம், கோரல் இல்லாத ஆண்டுகளுக்கு நீங்கள் நோ-கிளைம் போனஸை பெறுவீர்கள், இது உங்கள் பிரீமியத்தை குறைக்கும் அல்லது காப்பீட்டை அதிகரிக்கும். மேலும், ஒரு ஆரோக்கியமான வாழ்க்கை முறை மற்றும் சிறப்பு லாயல்டி நன்மைகளை வழங்கும் ஆரோக்கிய தள்ளுபடிகளை நீங்கள் பெறலாம். 

    எங்கள் மருத்துவக் காப்பீட்டு கட்டுரைகளை ஆராயுங்கள்

    அனைத்தையும் காண்பி

    அடிக்கடி ஒன்றாக வாங்கப்படுபவை

    அனைத்தையும் காண்பி

    இன்சூரன்ஸ் சம்ஜோ

    KAJNN

    சேமிப்பு vs மருத்துவ செலவுகள்

    KAJNN

    மருத்துவக் காப்பீடு ஒரு செலவா

    KAJNN

    MHCP EDGE +

    KAJNN

    எவ்வளவு மருத்துவக் காப்பீட்டுத் தொகை போதுமானது?

    வீட்டுக் காப்பீடு-அனைத்து ஆபத்து காப்பீடு

    வீட்டுக் காப்பீடு-நீண்ட கால காப்பீடு

    வீட்டுக் காப்பீடு-வீட்டுப் பொருட்கள் எதுவும் உள்ளடங்காத அறிவிப்பு

    வீட்டுக் காப்பீடு-உலக பரந்த காப்பீடு

    உங்கள் டிஜிட்டல் பாதுகாப்பைக் கட்டுப்படுத்துங்கள்

    தரவு தனியுரிமை நாள் | பஜாஜ் ஜெனரல் இன்சூரன்ஸ்

    பீ சைபர் ஜாக்ரூக்

    விரைவு இணைப்புகள்

    உங்கள் பல்வேறு தேவைகளுக்கு உடனடி உதவி

    பயன்பாட்டு கருவிகள்

    அருகிலுள்ள சேவைகளை எளிதாக கண்டறிய மற்றும் உங்கள் காப்பீட்டு அனுபவத்தை மேலும் தொந்தரவு இல்லாமல் செய்ய கிளை இடம்காட்டி மற்றும் ஒர்க்ஷாப் இடம்காட்டி போன்ற கருவிகளை பயன்படுத்தவும்.

    PromoBanner

    உங்கள் விரல் நுனியில் காப்பீட்டை எளிதாக நிர்வகிக்கவும்.

    பஜாஜ் ஜெனரல் செயலியை இப்போது பதிவிறக்கம் செய்யவும்!

    எங்கள் வாடிக்கையாளர்கள் என்ன சொல்கிறார்கள்

    மிகவும் திருப்தி

    தெளிவான விதிமுறைகள், எளிதான புதுப்பித்தல் மற்றும் சிறந்த காப்பீட்டுத் திட்டங்கள். இந்த மருத்துவக் காப்பீட்டுச் செயலி குறித்து நான் மிகவும் திருப்தியடைந்துள்ளேன்.

    alt

    பியுஷ் குமார்

    மும்பை

    5

    17 மார்ச் 2025

    மிகவும் பரிந்துரைக்கப்படுகிறது!

    இந்தச் செயலி மூலம் எனது உடல்நலம், வாகனம் மற்றும் இணையப் பாதுகாப்பு சார்ந்த காப்பீடுகளை நிர்வகிப்பது மிகவும் எளிதாக உள்ளது. இதை நான் மிகவும் பரிந்துரைக்கிறேன்!

    alt

    பூஜா கௌஷிக்

    வதோதரா

    5

    2 பிப்ரவரி 2025

    எளிமையானது, விரைவானது மற்றும் பயனுள்ளது!

    ஒரே இடத்தில் அனைத்து அம்சங்களையும் கொண்ட ஒரு நம்பகமான மருத்துவக் காப்பீட்டு செயலி-எளிய, விரைவான மற்றும் பயனுள்ளதாகும்!

    alt

    ஹரிதிக் மிஷ்ரா

    டெல்லி

    5

    31 ஜனவரி 2025

    இந்த செயலியை விரும்புங்கள்!

    எனது குடும்பத்தின் மருத்துவக் காப்பீட்டை நிர்வகிப்பது இவ்வளவு வசதியாக இருந்ததில்லை. இந்தச் செயலி எனக்கு மிகவும் பிடித்திருக்கிறது!

    alt

    சகுன் குப்தா

    மும்பை

    4.8

    31 ஜனவரி 2025

    நம்பகமானது மற்றும் விலை குறைவானது

    நம்பகமான மற்றும் விலை குறைவான மருத்துவக் காப்பீட்டு திட்டம்-எனது குடும்பத்திற்கு முழுமையான மருத்துவ பாதுகாப்பை வழங்குகிறது.

    alt

    சுபம் சிங்

    டெல்லி

    5

    30 ஜனவரி 2025

    நிதி வசதி

    மருத்துவ நெருக்கடிகள் மன அழுத்தத்தை கொண்டுள்ளன, ஆனால் இந்த மருத்துவ திட்டத்தின் மூலம் நிதி வசதி உத்தரவாதம் அளிக்கப்படுகிறது

    alt

    புஷ்பேந்திரா குர்ஜர்

    மும்பை

    5

    30 ஜனவரி 2025

    சிறந்த காப்பீட்டு விருப்பங்களும்!

    பஜாஜ் ஜெனரல் செயலியில் கர்ப்பகால மருத்துவ காப்பீட்டை கண்டறிவது மன அழுத்தம் இல்லாதது. சிறந்த காப்பீட்டு விருப்பங்களும் கிடைக்கின்றன!

    alt

    ராஜேஷ் குமார்

    மும்பை

    5

    24 ஜனவரி 2025

    பயன்படுத்த எளிதான மற்றும் திறமையான!

    பஜாஜ் ஜெனரல் உடன் எனது குடும்பத்தின் ஆரோக்கியத்தை பாதுகாப்பது தொந்தரவு இல்லாதது. அவர்களின் செயலி பயன்படுத்த எளிதானது மற்றும் திறன் வாய்ந்தது!

    alt

    கௌதம் மோங்கியா

    டெல்லி

    5

    24 ஜனவரி 2025